تواجه السوق العقارية المصرية مرحلة جديدة من التحديات الاقتصادية، مع عودة الضغوط على سعر صرف الجنيه وارتفاع توقعات التضخم، بالتزامن مع قرار البنك المركزي المصري رفع أسعار الفائدة بواقع 100 نقطة أساس، في خطوة تعكس تصاعد المخاوف بشأن موجة جديدة من الضغوط السعرية.
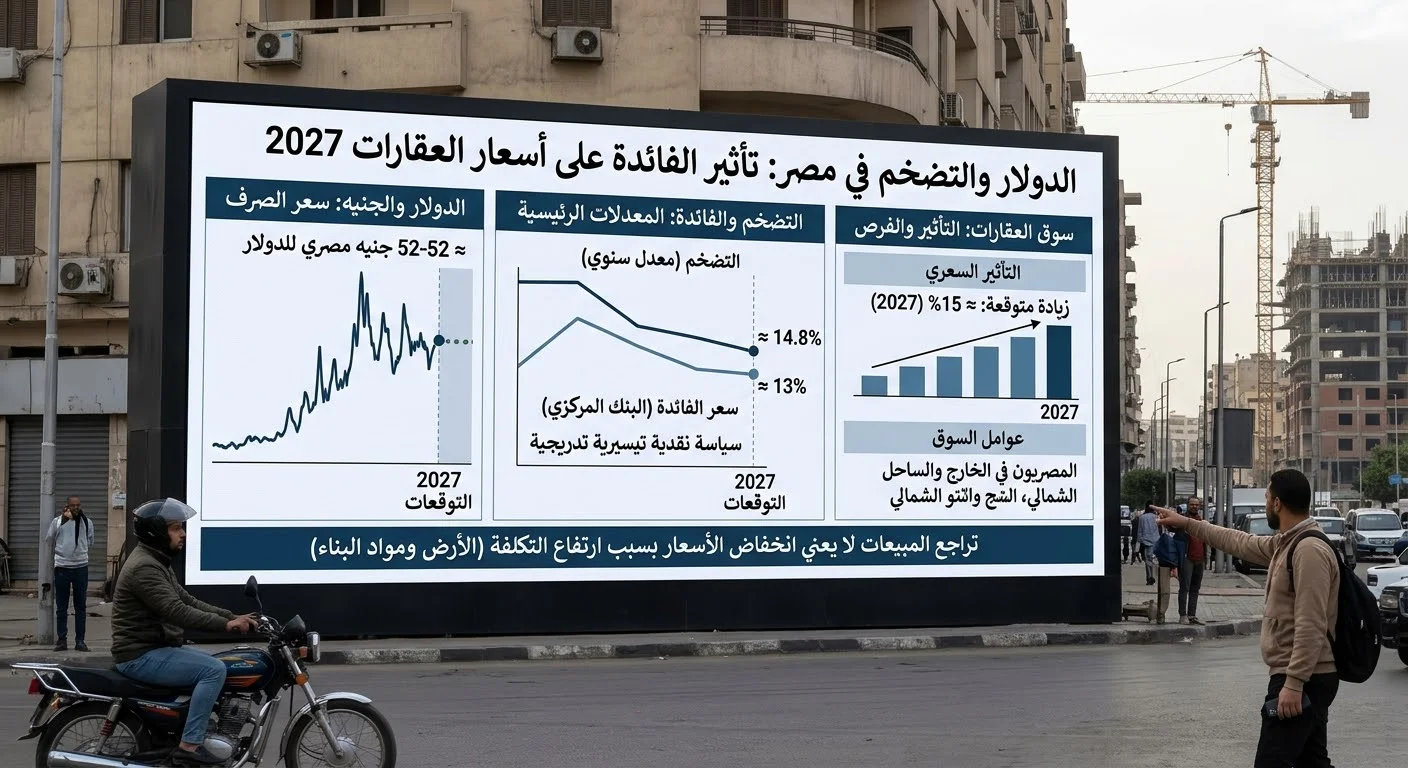
وفي تطور يحمل دلالات مهمة للقطاع العقاري، رفع بنك «جيه بي مورغان» توقعاته للتضخم السنوي في مصر بنهاية العام إلى 14.3%، مقابل 13.4% في تقديراته السابقة، محذراً من انتقال آثار تراجع الجنيه إلى أسعار السلع والخدمات خلال الفترة المقبلة.
وتفتح هذه التطورات تساؤلات مهمة بشأن مستقبل أسعار العقارات في مصر، ومدى تأثر تكلفة تنفيذ المشروعات الجديدة، وخطط الشركات العقارية، فضلاً عن قدرة العملاء على مواصلة الشراء في ظل ارتفاع تكلفة التمويل وتراجع القوة الشرائية.
الدولار يفتح الباب أمام ضغوط جديدة على تكلفة البناء
يرتبط القطاع العقاري بصورة مباشرة بالتغيرات التي يشهدها سعر صرف الجنيه، سواء من خلال استيراد بعض مواد البناء ومستلزمات الإنتاج أو عبر المكونات الصناعية التي تدخل في تنفيذ المشروعات، مثل المصاعد وأنظمة التكييف والتجهيزات الكهربائية والأدوات الصحية ومستلزمات التشطيب.
ووفقاً لتقرير «جيه بي مورغان» المؤرخ في 29 أكتوبر 2026، فقد الجنيه نحو 7.3% من قيمته أمام الدولار منذ بداية أكتوبر وحتى إعداد التقرير، مدفوعاً بدرجة كبيرة بخروج استثمارات أجنبية من أدوات مالية محلية.
ويمثل هذا التراجع عاملاً ضاغطاً على حسابات الشركات العقارية والمقاولين، خاصة في المشروعات التي تعتمد على مكونات مستوردة أو عقود توريد مرتبطة بالعملة الأجنبية.
ولا يعني ذلك بالضرورة ارتفاع جميع أسعار مواد البناء بالنسبة نفسها، إذ تختلف درجة التأثر باختلاف طبيعة المنتج ومكوناته المحلية والمستوردة ومخزون الشركات وتوقيت التعاقدات.
لكن استمرار انخفاض الجنيه لفترة ممتدة قد يدفع بعض الشركات إلى إعادة تقييم تكلفة المشروعات الجديدة، وهو ما يجعل تطورات سوق الصرف أحد العوامل المهمة في تحديد سياسات التسعير خلال المرحلة المقبلة.
14.3%.. توقعات التضخم تعيد حسابات السوق
رفع «جيه بي مورغان» توقعاته للتضخم السنوي في مصر بنهاية العام إلى 14.3% بدلاً من 13.4%، كما رفع تقديره للتضخم خلال الاثني عشر شهراً المقبلة بنحو 0.7 نقطة مئوية.
ويتوقع البنك أن يسجل التضخم السنوي خلال أكتوبر 13.8%، مقارنة بتقديره السابق البالغ 13%، مشيراً إلى أن المقارنة مع الارتفاع الكبير للأسعار خلال أكتوبر 2025 قد تحد من ظهور كامل الضغوط الجديدة في القراءة السنوية.
وتكمن أهمية هذه التقديرات بالنسبة للسوق العقارية في أن ارتفاع التضخم لا يقتصر تأثيره على تكلفة مواد البناء، بل يمتد إلى أجور العمالة والنقل والخدمات والتشغيل، وهي عناصر تدخل في حسابات تنفيذ المشروعات وتسليم الوحدات.
كما أن استمرار التضخم عند مستويات مرتفعة يضغط على ميزانيات الأسر، ويجعل قرار شراء وحدة عقارية أكثر ارتباطاً بالقدرة على توفير مقدم الحجز والالتزام بالأقساط لفترات طويلة.
أسعار الفائدة.. تحدٍ جديد أمام المشترين والمطورين
جاءت الضغوط التضخمية بالتزامن مع قرار البنك المركزي المصري رفع أسعار الفائدة 100 نقطة أساس، لتصل إلى 20% للإيداع و21% للإقراض، في أول زيادة منذ مارس 2024.
ويحمل القرار انعكاسات محتملة على القطاع العقاري من أكثر من اتجاه.
فبالنسبة للمطورين، قد تؤدي تكلفة التمويل المرتفعة إلى زيادة أعباء الاقتراض، خاصة الشركات التي تعتمد على التسهيلات الائتمانية أو التمويل المصرفي لتمويل التوسعات والمشروعات الجديدة.
أما بالنسبة للمشترين، فإن ارتفاع أسعار الفائدة يزيد من أهمية تكلفة التمويل العقاري، ويؤثر على حسابات العملاء الذين يفكرون في الاقتراض لشراء وحدات سكنية.
وفي المقابل، قد تدفع هذه الظروف بعض العملاء إلى تأجيل قرارات الشراء أو تقليص المساحات المستهدفة أو البحث عن وحدات بأسعار أقل وأنظمة سداد أكثر مرونة.
وتظل درجة تأثير هذه التطورات على حجم المبيعات الفعلية مرتبطة ببيانات السوق خلال الفترة المقبلة، ولا يمكن الجزم بحدوث تراجع في الطلب اعتماداً على قرار الفائدة وحده.
هل يلجأ المطورون إلى رفع أسعار الوحدات؟
تضع المتغيرات الاقتصادية شركات التطوير العقاري أمام معادلة صعبة، تتمثل في الموازنة بين ارتفاع تكلفة تنفيذ المشروعات والحفاظ على القدرة الشرائية للعملاء.
فزيادة أسعار الوحدات قد تساعد الشركات على تعويض جزء من ارتفاع تكاليف التنفيذ، لكنها قد تؤدي في الوقت نفسه إلى زيادة صعوبة البيع، خصوصاً في الشرائح التي تعتمد على التمويل أو تمتلك ميزانيات محددة.
وفي هذا السياق، تبرز أهمية سياسات التسعير وأنظمة السداد باعتبارها أدوات رئيسية أمام المطورين للتعامل مع التغيرات الاقتصادية.
وقد تصبح أنظمة التقسيط الممتدة وتنوع مقدمات الحجز من العناصر المهمة في المنافسة بين الشركات، لكن اتجاه السوق إلى هذه الحلول ومدى انتشارها يحتاجان إلى متابعة العروض الفعلية للشركات ومعدلات التعاقد.
كما أن تأثير تراجع الجنيه لن يكون بالضرورة متساوياً بين جميع المشروعات؛ إذ تختلف التكلفة وفقاً لمراحل التنفيذ، ونسب المكون المحلي، وحجم المخزون المتاح، وشروط التعاقد مع الموردين والمقاولين.
ثبات أسعار الوقود يحد من انتقال موجة التضخم
رغم الضغوط المرتبطة بتراجع الجنيه، يرى «جيه بي مورغان» أن الموجة الحالية قد تكون أقل حدة من صدمة مارس، عندما تراجعت العملة بنحو 12% بالتزامن مع رفع أسعار الوقود والضغوط الموسمية المرتبطة بشهر رمضان.
وأشار البنك إلى أن عدم تغيير أسعار الوقود الخاضعة للدعم الحكومي هذه المرة يحد من الزيادات المباشرة في تكاليف النقل والطاقة، وبالتالي يقلل من انتقال الضغوط إلى أسعار السلع والخدمات الأخرى.
وتكتسب هذه النقطة أهمية بالنسبة لقطاع التشييد، نظراً لارتباط أعمال البناء والنقل والتوريد بتكاليف الطاقة والوقود.
لكن استمرار ثبات أسعار الوقود لا يلغي تأثير انخفاض الجنيه على المكونات المستوردة أو تكاليف الإنتاج الأخرى.
ماذا ينتظر سوق العقارات خلال 2027؟
على المدى المتوسط، يرى «جيه بي مورغان» أن التضخم قد يتراجع إلى أقل من 10% خلال النصف الثاني من 2027، مع إمكانية استئناف خفض أسعار الفائدة خلال الفترة نفسها.
ويرجح البنك تثبيت أسعار الفائدة خلال اجتماع ديسمبر 2026، ما لم تتفاقم الضغوط على الجنيه، معتبراً أن الزيادة الأخيرة قد تكون كافية للتعامل مع مسار التضخم المتوقع في السيناريو الأساسي.
وإذا تحققت هذه التوقعات، فقد يشهد الاقتصاد المصري مساحة أكبر لاستعادة التيسير النقدي خلال النصف الثاني من العام المقبل، وهو ما قد ينعكس إيجابياً على تكلفة التمويل والاستثمار، بما في ذلك القطاع العقاري.
لكن هذا السيناريو يظل مرتبطاً بتطورات الأوضاع الخارجية وأسعار الطاقة وحركة رؤوس الأموال وسعر الصرف، وهي عوامل قد تغير مسار التوقعات.
مؤشر عقار 24: 4 ملفات ستحدد اتجاه السوق
تكشف التطورات الأخيرة أن مستقبل السوق العقارية المصرية لن يتحدد بأسعار الوحدات المعلنة وحدها، وإنما بمجموعة من المتغيرات الاقتصادية المتداخلة.
ويبرز أمام السوق خلال الفترة المقبلة أربعة ملفات رئيسية:
1. سعر الدولار: مدى استمرار تراجع الجنيه وتأثيره على تكلفة المكونات المستوردة ومستلزمات البناء.
2. تكلفة التنفيذ: اتجاه أسعار مواد البناء والنقل والعمالة، ومدى قدرة الشركات على امتصاص الزيادات.
3. أسعار الفائدة: انعكاس تكلفة التمويل على توسعات المطورين وقدرة العملاء على الاقتراض والشراء.
4. القوة الشرائية: قدرة السوق على استيعاب أي زيادات جديدة في أسعار الوحدات دون التأثير سلباً على معدلات التعاقد.
وبين ضغوط التكلفة ومحاولات الحفاظ على الطلب، تدخل السوق العقارية مرحلة تتطلب من الشركات إعادة تقييم خططها التمويلية والتسويقية، بينما يصبح قرار الشراء أكثر ارتباطاً بدراسة القدرة على السداد وتكلفة الوحدة على المدى الطويل.
وتبقى الإجابة عن السؤال الأهم خلال الفترة المقبلة: هل تستطيع الشركات العقارية استيعاب ارتفاع تكاليف التنفيذ دون تحميل المشتري كامل الزيادة، أم تفرض المتغيرات الاقتصادية موجة جديدة من إعادة تسعير الوحدات في مصر؟.
فيسبوك تويتر / X يوتيوب واتساب
عقار 24
يقدم موقع عقار 24 تغطية يومية لأهم أخبار السوق العقاري المصري، وأسعار الشقق، الاستثمار العقاري، أخبار العقارات، أسعار الشقق في مصر، كمبوندات القاهرة الجديدة، العاصمة الإدارية الجديدة، سعر الذهب اليوم، سعر الحديد اليوم، سعر الدولار اليوم، سعر البنزين، أخبار الاقتصاد المصري، الاستثمار في العقارات، عقارات التجمع الخامس، عقارات العلمين الجديدة، شقق الإسكان الاجتماعي، سكن لكل المصريين، سكن مصر، وزارة الإسكان، بيت الوطن،أسعار العقارات في مصر، شراء شقة في مصر، الشيخ زايد، مدينة المستقبل، المنصورة الجديدة، شراء شقق بالتقسيط، أسعار مواد البناء، سوق المقاولات في مصر، كمبوندات التجمع الخامس، حديد عز، الحديد الاستثماري..