أبرز تفاصيل الخبر
-
أفضل نجيب، الرئيس التنفيذي والعضو المنتدب لبنك saib، يؤكد قوة الملاءة المالية للقطاع المصرفي المصري.
-
متوسط معدل كفاية رأس المال بالبنوك المصرية يبلغ نحو 18.6%، مقابل 12.5% وفق الحدود التي يحددها البنك المركزي المصري.
-
القروض المشتركة تتيح تجميع القدرات التمويلية للبنوك وتوزيع المخاطر الائتمانية.
-
نمو القواعد الرأسمالية والأرباح يعزز قدرة البنوك على توفير حدود ائتمانية كبيرة.
-
التوازن بين قطاعات الأعمال وإدارة المخاطر يمثل أساسًا لاتخاذ القرارات الائتمانية.
-
شهية المخاطر تختلف بين البنوك وفقًا لاستراتيجياتها والقطاعات الاقتصادية المستهدفة.
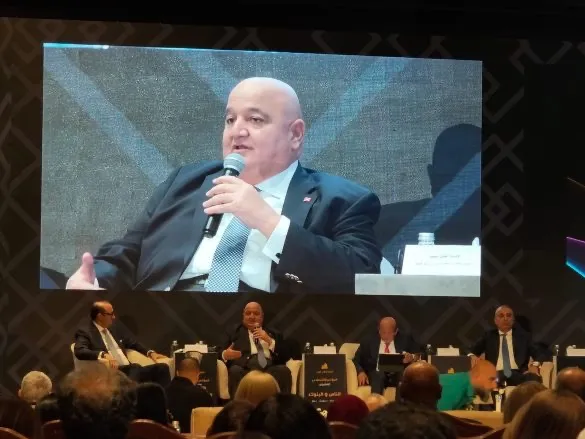
أكد أفضل نجيب، الرئيس التنفيذي والعضو المنتدب لبنك saib، أن القطاع المصرفي المصري يمتلك ملاءة مالية وقواعد رأسمالية قوية تؤهله لتوفير التمويلات اللازمة لمختلف الأنشطة الاقتصادية، ودعم الشركات في تنفيذ مشروعاتها الاستثمارية وخططها التوسعية، سواء في القطاع الخاص أو العام.
وأوضح نجيب، خلال مشاركته في مؤتمر «الناس والبنوك 2026»، أن قوة المراكز المالية للبنوك تمنحها قدرة أكبر على التوسع في منح الائتمان وتمويل المشروعات، مشيرًا إلى أن متوسط معدل كفاية رأس المال بالقطاع المصرفي يبلغ نحو 18.6%، مقابل نحو 12.5% وفقًا للحدود التي يحددها البنك المركزي المصري.
وأشار إلى أن القروض المشتركة تمثل إحدى الأدوات المهمة لتوفير التمويلات الكبيرة، خاصة للمشروعات التي تتطلب استثمارات ضخمة، إذ تسمح بمشاركة أكثر من بنك في تمويل المشروع الواحد، مع توزيع المخاطر الائتمانية بين المؤسسات المصرفية بدلًا من تحمل بنك واحد كامل قيمة التمويل.
نمو القواعد الرأسمالية يدعم التوسع في منح الائتمان
وأوضح الرئيس التنفيذي والعضو المنتدب لبنك saib أن نمو القواعد الرأسمالية للبنوك خلال الفترة الماضية، بالتزامن مع التوسع في حجم الكيانات المصرفية وتحقيق مستويات ربحية جيدة، أسهم في تعزيز قدرتها على توفير حدود ائتمانية كبيرة للعملاء.
وأضاف أن هذه التطورات انعكست على قدرة البنوك على تمويل العملاء سواء على مستوى الشركات الفردية أو المجموعات، وفقًا للضوابط والتعليمات الصادرة عن البنك المركزي المصري، بما يدعم توفير التمويل اللازم لمختلف الأنشطة الاقتصادية.
وأكد أن توافر القواعد الرأسمالية القوية يمنح القطاع المصرفي مساحة مناسبة للمشاركة في تمويل الاستثمارات الجديدة، بما في ذلك المشروعات الصناعية وإقامة المصانع والتوسعات الإنتاجية التي تحتاج إلى ضخ رؤوس أموال كبيرة.
ولفت إلى أن بعض المشروعات قد تتجاوز احتياجاتها التمويلية الحدود الائتمانية التي يمكن لبنك واحد توفيرها، وهو ما يجعل التمويل المشترك خيارًا مناسبًا لتجميع الإمكانات المالية والخبرات المصرفية وتلبية احتياجات هذه المشروعات.
القروض المشتركة أداة لتمويل الاستثمارات الكبرى وتوزيع المخاطر
وأشار نجيب إلى أن القروض المشتركة تتيح للبنوك تجميع قدراتها التمويلية وتوظيف خبراتها المختلفة في إعداد هيكل ائتماني يتناسب مع طبيعة المشروع واحتياجاته، بما يساعد الشركات على الحصول على التمويلات المطلوبة لتنفيذ خططها الاستثمارية.
وأكد أن أهمية هذا النوع من التمويل لا تقتصر على توفير المبالغ الكبيرة، بل تمتد إلى توزيع المخاطر الائتمانية على البنوك المشاركة، بدلًا من تركيزها لدى مؤسسة مصرفية واحدة، وهو ما يتيح إدارة التمويل بصورة أكثر توازنًا.
وأوضح أن التمويل المشترك يمثل آلية فعالة للمشروعات الكبرى والمصانع التي تتطلب استثمارات مرتفعة خلال مراحل الإنشاء والتشغيل والتوسع، خاصة عندما تكون الاحتياجات التمويلية أكبر من الحدود المتاحة لدى بنك منفرد.
وأضاف أن نجاح القروض المشتركة يعتمد كذلك على كفاءة البنوك المشاركة في دراسة المشروع وتقييم المخاطر المرتبطة به، إلى جانب اختيار الهيكل التمويلي المناسب لطبيعة النشاط وقدرته على تحقيق عوائد مستدامة.
وشدد على أن اختلاف مستويات الكفاءة والأداء بين الشركات والمشروعات يفرض ضرورة دراسة كل حالة بصورة مستقلة قبل اتخاذ قرار التمويل، مع مراعاة طبيعة القطاع الاقتصادي والظروف التشغيلية والقدرة على الوفاء بالالتزامات الائتمانية.
التوازن بين الأعمال والمخاطر أساس القرارات الائتمانية
وفيما يتعلق بآليات اتخاذ قرارات منح الائتمان، شدد الرئيس التنفيذي لبنك saib على أهمية تحقيق التوازن والتكامل بين قطاعي الأعمال وإدارة المخاطر داخل المؤسسات المصرفية، باعتبارهما طرفين أساسيين في تحديد مدى ملاءمة التمويل للعملاء.
وأوضح أن ضعف التنسيق بين القطاعين أو عدم توافر الكفاءة اللازمة لدى أي منهما قد يؤدي إلى تحديات تؤثر في عملية منح التمويلات، سواء من ناحية تلبية احتياجات العملاء أو الحفاظ على جودة المحافظ الائتمانية.
وأكد أن البنوك المصرية تمتلك حاليًا كوادر وخبرات متخصصة في مجالي الأعمال وإدارة المخاطر، بما يساعدها على تحقيق التوازن بين التوسع في التمويل والالتزام بالضوابط المصرفية اللازمة للحد من المخاطر.
وأضاف أن المؤسسات المصرفية تعمل على تصميم حلول تمويلية تتناسب مع احتياجات الشركات والأنشطة الاقتصادية، بالتوازي مع وضع الاشتراطات والضوابط التي تضمن سلامة القرارات الائتمانية والحفاظ على جودة الأصول.
وأشار نجيب إلى أن قرارات منح الائتمان تسبقها دراسات ائتمانية مستفيضة، تستهدف تقييم الجدارة الائتمانية للعملاء والتحقق من قدرتهم على الوفاء بالتزاماتهم وسداد التمويلات في المواعيد المحددة.
ولفت إلى التحسن الذي شهدته مؤشرات التعثر في القطاع المصرفي خلال الفترة الماضية، معتبرًا أن تطور هذه المؤشرات يدعم قدرة البنوك على مواصلة التوسع في تقديم التمويل، مع الاستمرار في تطبيق معايير التقييم وإدارة المخاطر.
شهية المخاطر تختلف بين البنوك وفقًا للاستراتيجيات
وأوضح أفضل نجيب أن القدرة التمويلية والرغبة في التوسع الائتماني متوافرتان لدى البنوك المصرية، إلا أن مستوى شهية المخاطر يختلف من مؤسسة مصرفية إلى أخرى، وفقًا للاستراتيجية التي تتبناها والقطاعات الاقتصادية التي تستهدف زيادة تمويلاتها بها.
وأضاف أن كل بنك يحدد سياساته الائتمانية وفقًا لطبيعة نشاطه وأولوياته، ويضع حدودًا للمخاطر المقبولة ونسبًا قصوى للتعرض للقطاعات الاقتصادية المختلفة، سواء على مستوى إجمالي المخاطر أو حجم المحفظة الائتمانية.
وأكد أن هذه الحدود تستهدف تحقيق التنوع في التمويلات وتجنب تركز المحفظة الائتمانية في أنشطة اقتصادية بعينها، مع مراعاة اختلاف طبيعة كل قطاع ومستوى المخاطر المرتبطة به.
ويعني ذلك أن توافر السيولة والملاءة المالية لا يمثل العامل الوحيد المحدد لقرارات التمويل، إذ ترتبط الموافقة على الائتمان أيضًا بسياسات إدارة المخاطر، ومدى توافق المشروع مع استراتيجية البنك وحدود الانكشاف التي يحددها لكل نشاط اقتصادي.
القطاع المصرفي يدعم الاستثمار مع الحفاظ على سلامة المراكز المالية
وتعكس تصريحات الرئيس التنفيذي والعضو المنتدب لبنك saib أهمية الدور الذي يؤديه القطاع المصرفي في تمويل الاستثمار والإنتاج، خاصة في ظل احتياجات المشروعات الكبرى إلى مصادر تمويل متنوعة تتيح تنفيذ خطط الإنشاء والتوسع.
كما تبرز أهمية القروض المشتركة باعتبارها إحدى الآليات التي تساعد البنوك على توظيف قدراتها التمويلية بصورة جماعية، وتوزيع المخاطر المرتبطة بالمشروعات ذات الاستثمارات الضخمة، مع الاستفادة من الخبرات المصرفية المتخصصة في تقييم الأنشطة المختلفة.
ويظل تحقيق التوازن بين التوسع في منح الائتمان والحفاظ على جودة المحافظ التمويلية أحد المحاور الرئيسية لعمل البنوك، من خلال الدراسات الائتمانية وتحديد حدود المخاطر وتطوير آليات التنسيق بين قطاعات الأعمال وإدارة المخاطر.
وتؤكد هذه المؤشرات أن قوة القواعد الرأسمالية للقطاع المصرفي المصري تمثل عامل دعم لقدرته على تمويل الأنشطة الاقتصادية، بينما تظل كفاءة إدارة المخاطر وتنوع المحافظ الائتمانية من العناصر الأساسية لضمان استدامة التمويل والحفاظ على سلامة المراكز المالية للبنوك.
فيسبوك تويتر / X يوتيوب واتساب
عقار 24
يقدم موقع عقار 24 تغطية يومية لأهم أخبار السوق العقاري المصري، والاقتصاد.