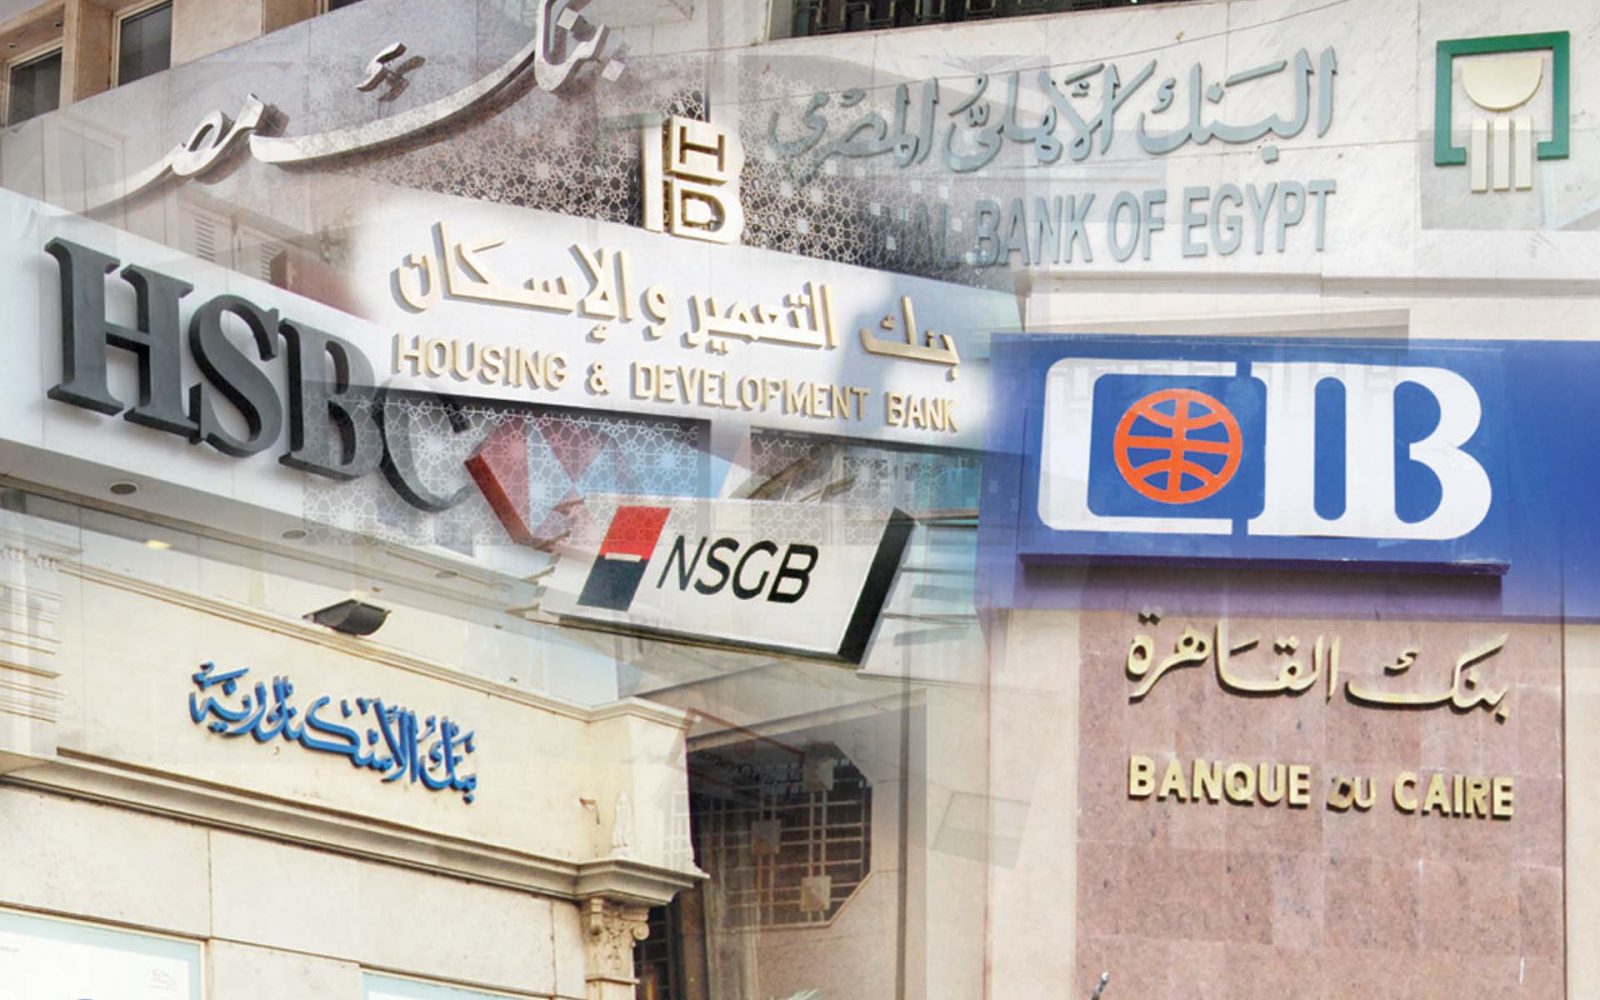
طلب البنك المركزي المصري من البنوك العاملة في السوق المحلية حصرًا تفصيليًا للقروض والتسهيلات الائتمانية الممنوحة لتمويل المشروعات العقارية، إلى جانب تحديد المشروعات غير المنتظمة في السداد ونسب استخدام التمويلات، وفقًا لما نقلته «الشرق بلومبرغ» عن 4 مصرفيين، طلبوا عدم الكشف عن أسمائهم.
ويأتي التحرك في توقيت يشهد فيه السوق العقارية المصرية اهتمامًا متزايدًا بقدرة المطورين على استكمال المشروعات والوفاء بالتزاماتهم تجاه العملاء، بالتوازي مع ارتفاع تكاليف التنفيذ والتمويل خلال السنوات الأخيرة.
بيانات تفصيلية عن تمويل المشروعات العقارية
قال رئيس قطاع الائتمان بأحد البنوك الخاصة، بحسب «الشرق بلومبرغ»، إن البنك المركزي طلب بيانات تفصيلية بشأن المشروعات العقارية التي حصلت على تمويل مصرفي، تشمل قيمة التسهيلات الائتمانية الممنوحة ونسب استخدام التمويل.
وتتضمن البيانات المطلوبة أيضًا تحديد مدى توجيه الأموال التي حصلت عليها الشركات إلى المشروعات المستهدف تمويلها، بما يسمح بتكوين صورة أكثر وضوحًا حول طبيعة استخدام التسهيلات المصرفية ومدى ارتباطها بالأغراض التي منحت من أجلها.
ويعكس هذا النوع من البيانات اهتمامًا أكبر بمتابعة دورة التمويل منذ حصول الشركة على التسهيل وحتى استخدامه في تنفيذ المشروع، وليس فقط متابعة موقف الشركة من حيث الانتظام في سداد الأقساط.
حصر القروض والأقساط ونسب التعثر
وبحسب مصرفي في أحد البنوك الحكومية، بدأت البنوك بالفعل في حصر القروض والتسهيلات الائتمانية الممنوحة للشركات بهدف تمويل المشروعات العقارية، واصفًا طلب البنك المركزي بأنه «هام وعاجل».
وتشمل البيانات المطلوبة، وفق المصدر، الأقساط البنكية المستحقة على كل شركة، ونسب التعثر في السداد، وطبيعة التمويلات، إلى جانب موقف المشروعات التي حصلت على التسهيلات المصرفية ومدى انتظامها.
ولا يقتصر الحصر على قيمة التمويلات القائمة، وإنما يمتد إلى تقييم موقف الشركات من التزاماتها المصرفية، وما إذا كانت هناك مشروعات أو شركات تواجه صعوبات في الوفاء بالأقساط المستحقة.
كما أوضح المصدر أن البيانات المطلوبة تركز على القروض والتسهيلات المرتبطة بتمويل تنفيذ المشروعات العقارية، ولا تشمل التمويلات الممنوحة للشركات مقابل شيكات مرتبطة بوحدات تم تسليمها.
بيانات عن أكبر 15 شركة عقارية
ويمتد طلب البنك المركزي، وفقًا لما نقلته «الشرق بلومبرغ»، إلى بيانات أكثر تفصيلًا عن أكبر 15 شركة عقارية في السوق، تتضمن نسب إنجاز مشروعاتها وحجم القروض والتسهيلات التي حصلت عليها.
ويكتسب هذا الجزء من الحصر أهمية خاصة في ظل ضخامة حجم المشروعات التي تنفذها الشركات الكبرى، واعتماد عدد من المطورين على مزيج من التمويل الذاتي ومقدمات وأقساط العملاء والتسهيلات المصرفية وغيرها من أدوات التمويل.
ومن شأن ربط حجم التمويلات المصرفية بمعدلات إنجاز المشروعات أن يمنح الجهات الرقابية صورة أكثر تفصيلًا عن العلاقة بين التمويل المتاح وحجم الأعمال المنفذة فعليًا.
التحرك يتزامن مع متابعة تنفيذ المشروعات
يتزامن طلب البنك المركزي مع توجيهات الرئيس عبد الفتاح السيسي بتشكيل لجنة لمتابعة وتفقد المشروعات العقارية الجاري تنفيذها في مختلف المحافظات، بهدف التأكد من الالتزام بمواعيد تسليم الوحدات واحترام العقود المبرمة مع المشترين، إلى جانب متابعة أعمال البنية الأساسية واتخاذ الإجراءات تجاه المخالفات.
وتشير هذه التحركات إلى اهتمام رسمي متزايد بمتابعة قدرة الشركات على تنفيذ التزاماتها، خصوصًا في ظل شكاوى من تأخر بعض المشروعات عن مواعيد التسليم المتفق عليها، واعتراضات من بعض العملاء على عدد من البنود التعاقدية.
وبينما تركز اللجنة المشكلة لمتابعة المشروعات على الجانب التنفيذي والتزام الشركات تجاه العملاء، يركز تحرك البنك المركزي على الجانب المصرفي والتمويلي، بما يشمل حجم المديونية، وانتظام السداد، واستخدام التسهيلات، ونسب التعثر.
ارتفاع تكاليف البناء والتمويل
يأتي ذلك في وقت واجه فيه القطاع العقاري المصري خلال السنوات الماضية ضغوطًا كبيرة نتيجة ارتفاع تكاليف مواد البناء والإنشاء، إلى جانب تغيرات أسعار الصرف وارتفاع تكلفة التمويل.
ودفعت هذه التطورات عددًا من الشركات إلى إعادة تسعير الوحدات، وتمديد آجال السداد، والبحث عن مصادر تمويل إضافية للحفاظ على التدفقات النقدية واستمرار أعمال التنفيذ.
وتزداد أهمية التمويل المصرفي في هذا السياق، خصوصًا مع توسع بعض الشركات في الحصول على قروض وتسهيلات لتمويل المراحل الإنشائية للمشروعات.
وفي أغسطس الماضي، على سبيل المثال، وقع بنك مصر والبنك الأهلي المصري اتفاق تمويل مشترك بقيمة 8 مليارات جنيه لصالح شركة بالم للاستثمار والتنمية العقارية، لتمويل جزء من التكلفة الاستثمارية لمشروع «بالم هيلز القاهرة الجديدة» وتسريع أعمال البناء.
الحصر لا يعني بالضرورة وجود أزمة عامة
ولا يعني طلب البنك المركزي حصر التمويلات والتسهيلات بالضرورة وجود أزمة عامة في القطاع العقاري أو تعثر واسع بين المطورين، إذ يمثل تقييم جودة المحافظ الائتمانية ومتابعة انتظام العملاء في السداد إجراءً مصرفيًا مهمًا، خصوصًا في القطاعات التي ترتبط بتمويلات كبيرة وآجال طويلة.
وتشير بيانات حديثة إلى استمرار تحقيق الشركات العقارية الكبرى نموًا في الإيرادات والأرباح، رغم الضغوط التي تواجه السوق. فقد سجلت 6 شركات عقارية كبرى مدرجة بالبورصة إيرادات مجمعة بلغت نحو 86.7 مليار جنيه خلال النصف الأول من 2026، بزيادة 23.1% على أساس سنوي، بينما ارتفع صافي أرباحها 12.8% إلى نحو 22.8 مليار جنيه.
كما أكد هشام طلعت مصطفى، الرئيس التنفيذي والعضو المنتدب لمجموعة طلعت مصطفى، في تصريحات حديثة، أن الشركات العقارية الكبرى لا تواجه تعثرًا عامًا، مشيرًا إلى ارتفاع معدلات التحصيل لدى الشركات الكبرى.
ماذا يعني الحصر بالنسبة للسوق العقارية؟
يمكن أن يوفر الحصر المطلوب من البنك المركزي قاعدة بيانات أكثر دقة حول حجم الانكشاف المصرفي على القطاع العقاري، وتوزيع التمويلات بين الشركات والمشروعات، ومدى انتظام سداد الالتزامات المصرفية.
كما يمكن أن يساعد ربط بيانات التمويل بمعدلات الإنجاز في تحديد الحالات التي تحتاج إلى متابعة أكبر، سواء بسبب ارتفاع حجم التمويلات مقارنة بمستوى التنفيذ، أو وجود تأخر في السداد، أو انخفاض معدل استخدام التمويل في المشروع المستهدف.
وتبرز أهمية ذلك مع اتساع حجم القطاع العقاري ودوره في الاقتصاد المصري، واعتماد الشركات على مصادر تمويل متعددة، في مقدمتها مبيعات الوحدات ومقدمات العملاء والتسهيلات البنكية.
الرقابة على استخدام التمويلات
ويبدو أن أحد المحاور الرئيسية في البيانات المطلوبة يتمثل في معرفة مدى استخدام القروض في الأغراض التي حصلت الشركات على التمويل من أجلها.
فالحصول على تمويل لتنفيذ مشروع عقاري يرتبط عادة بخطة محددة للتنفيذ والتدفقات النقدية، وبالتالي فإن متابعة استخدام التمويل ومعدلات الإنجاز يمكن أن تساعد البنك على تقييم المخاطر المرتبطة بالتسهيل الائتماني.
ومن هذه الزاوية، فإن الحصر لا يتعلق فقط بالسؤال عن «كم اقترض المطور؟»، وإنما يمتد إلى أسئلة أخرى تتعلق بمكان استخدام التمويل، ومعدل تنفيذ المشروع، وحجم الالتزامات المستحقة، وقدرة الشركة على السداد.
صورة أكثر وضوحًا عن المخاطر الائتمانية
ومن المتوقع أن تساعد البيانات المطلوبة البنك المركزي والبنوك في تكوين صورة أكثر تفصيلًا عن المخاطر المرتبطة بمحافظ التمويل العقاري الموجهة إلى المطورين، خصوصًا في ظل اختلاف القدرات المالية والتنفيذية بين الشركات.
ويأتي ذلك في الوقت الذي يؤكد فيه كبار المطورين أن معدلات التعثر في الشركات الكبرى محدودة، بينما تتركز بعض المشكلات في شركات أصغر أو حالات محددة تحتاج إلى تدخل ومتابعة.
وبالتالي، فإن الحصر المصرفي المرتقب يمكن أن يساهم في الفصل بصورة أكثر دقة بين الأداء العام للسوق والحالات الفردية التي تواجه مشكلات في التنفيذ أو السيولة أو سداد الالتزامات.
وفي انتظار اكتمال البيانات التي طلبها البنك المركزي، تظل الصورة النهائية لحجم التمويلات المتعثرة أو المشروعات التي تحتاج إلى تدخل غير معلنة، خاصة أن البنك المركزي لم يعلن رسميًا حتى الآن تفاصيل الحصر أو نتائجه.
ويؤكد التحرك في مجمله أن ملف تمويل المشروعات العقارية أصبح جزءًا أساسيًا من عملية متابعة السوق، بالتوازي مع متابعة معدلات التنفيذ والتسليم وحماية حقوق المشترين، بما يهدف إلى تعزيز الانضباط المالي والتنفيذي داخل القطاع العقاري المصري.
فيسبوك تويتر / X يوتيوب واتساب
عقار 24
يقدم موقع عقار 24 تغطية يومية لأهم أخبار السوق العقاري المصري، وأسعار الشقق، الاستثمار العقاري، أخبار العقارات، أسعار الشقق في مصر، كمبوندات القاهرة الجديدة، العاصمة الإدارية الجديدة، سعر الذهب اليوم، سعر الحديد اليوم، سعر الدولار اليوم، سعر البنزين، أخبار الاقتصاد المصري، الاستثمار في العقارات، عقارات التجمع الخامس، عقارات العلمين الجديدة، شقق الإسكان الاجتماعي، سكن لكل المصريين، سكن مصر، وزارة الإسكان، بيت الوطن،أسعار العقارات في مصر، شراء شقة في مصر، الشيخ زايد، مدينة المستقبل، المنصورة الجديدة، شراء شقق بالتقسيط، أسعار مواد البناء، سوق المقاولات في مصر، كمبوندات التجمع الخامس، حديد عز، الحديد الاستثماري..