أبرز تفاصيل الخبر
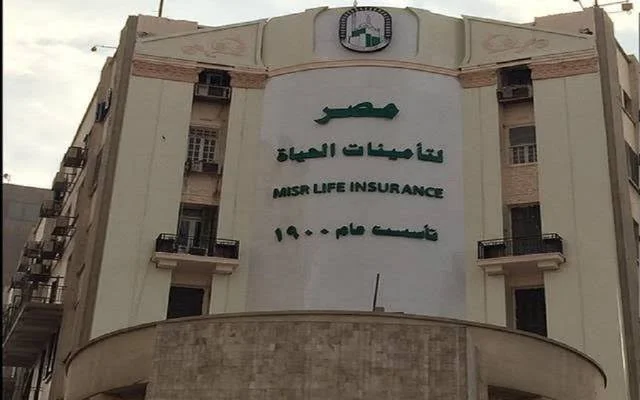
- الشركة القابضة للتأمين، المملوكة بالكامل لصندوق مصر السيادي، تطرح 15% من شركة مصر لتأمينات الحياة في البورصة المصرية خلال ديسمبر المقبل.
- الطرح يشمل بيع 750 مليون سهم قائم، في طرح ثانوي بالكامل، بحيث تذهب كل الحصيلة إلى الشركة القابضة للتأمين، وليس إلى شركة التأمين نفسها.
- الاكتتاب وبدء التداول متوقعان في ديسمبر 2026، بشرط الحصول على الموافقات الرقابية وأوضاع السوق.
- الشركة تمتلك محفظة عقارية مقيمة بقيمة محافظة بنحو 17.2 مليار جنيه، وفق إنتربرايز إيه إم.
- نشرة الطرح لا تقدم تفصيلا لنسبة هذه المحفظة في الأصول القديمة في وسط القاهرة ونسبة الأراضي غير المطورة.
- صافي ربح الشركة في النصف الأول من 2026 بلغ 5.2 مليار جنيه، مقابل 5.8 مليار جنيه في عام 2025 كله.
- الشركة تستهدف توزيع 70% من صافي ربح السنة المالية 2026، ووزعت 3.7 مليار جنيه عن 2025، بنسبة توزيع 64.4%.
- الشركة هي أكبر شركة تأمين على الحياة في مصر من حيث الأصول وحقوق الملكية والأرباح، بحصة سوقية تتجاوز 26%.
- الشركة تأسست عام 1900، وتدير محفظة استثمارات تتجاوز 100 مليار جنيه.
بعد تأجيلات امتدت لسنوات، دخل طرح مصر لتأمينات الحياة مرحلته الحاسمة. لكن الخبر، لمن يقرأه من زاوية العقارات، ليس فقط في نسبة الطرح أو موعد الاكتتاب، بل في سطر واحد في نشرة الطرح: محفظة عقارية مقيمة بنحو 17.2 مليار جنيه، بتقييم محافظ جدا، دون أي تفصيل.
ما الذي يُطرح بالضبط؟
تطرح الشركة القابضة للتأمين، المملوكة بالكامل لصندوق مصر السيادي، 15% من شركة مصر لتأمينات الحياة في البورصة المصرية خلال ديسمبر المقبل، وفق وثيقة إعلان النية للطرح التي استند إليها تقرير إنتربرايز إيه إم.
والطرح يشمل بيع 750 مليون سهم قائم، في طرح ثانوي بالكامل. وهذا يعني أن كل الحصيلة ستذهب إلى الشركة القابضة للتأمين، وليس إلى شركة مصر لتأمينات الحياة نفسها. فالشركة لن تحصل على أموال جديدة من الطرح لتمويل توسعها، بل سيتغير جزء من ملكيتها من مالك حكومي إلى مستثمرين في البورصة.
والبيع أصغر من النسبة التي طرحها صندوق مصر السيادي في مايو، عندما تحدث عن بيع ما يصل إلى 20%.
وينقسم الطرح إلى طرح خاص للمستثمرين المؤهلين في مصر والخارج، وطرح عام مفتوح لمستثمري التجزئة المحليين، وكلاهما بسعر يحدد من خلال بناء سجل الأوامر.
لماذا الآن؟
الطرح يأتي في سياق أوسع من برنامج الطروحات الحكومية.
فقد كان الطرح مطروحا منذ عام 2018، عندما استهدفت الدولة إدراجا في الربع الأول من 2019، ثم تأجل إلى نهاية 2020، ثم إلى 2022 بعد جائحة كورونا، ثم إلى النصف الثاني من 2023. وتم إدراج الشركة مؤقتا في السوق الرئيسية في مارس، وتم منح المجموعة المالية هيرميس التفويض الحصري في مايو. ووافق مجلس الإدارة على تجزئة السهم 10 مقابل 1 في سبتمبر، ليصل عدد الأسهم إلى 5 مليارات سهم من 500 مليون سهم، مع بقاء رأس المال المدفوع دون تغيير عند 5 مليارات جنيه.
وسيكون الطرح هو ثالث طرح كبير في البورصة منذ أكتوبر، بعد بيع إم إن تي حالا 20% من أعمالها في مصر، وبيع بنك مصر 45% من بنك القاهرة.
والسياق المالي يضغط أيضا: نحن في الشهر الأخير من البرنامج الحالي مع صندوق النقد الدولي، والصندوق يريد أن تسجل الحكومة نحو 1.5 مليار دولار حصيلة من مبيعات الأصول بحلول ذلك الموعد. وقد وفر بنك القاهرة 658 مليون دولار من هذا الرقم في وقت سابق من هذا الشهر.
وظروف السوق متقلبة: مؤشر إي جي إكس 30 مرتفع نحو 24% منذ بداية العام، لكنه فقد 4.43% في أكتوبر، في أول تراجع شهري متتالٍ هذا العام، في ما وصفه أحد المحللين في حينه بأنه تصحيح ثقة.
ماذا يشتري المستثمر؟
قال مصطفى الكماش، العضو المنتدب والرئيس التنفيذي للشركة، إن الطرح سيكون أول إدراج كبير لشركة تأمين في البورصة المصرية.
وأضاف أن مصر لتأمينات الحياة هي أكبر شركة تأمين على الحياة في مصر من حيث الأصول وحقوق الملكية والأرباح، وتمتلك منصة توزيع متعددة القنوات على مستوى الجمهورية، وأكبر محفظة استثمارات في القطاع، وسجلا طويلا من النمو المربح والتوزيعات المستقرة عبر دورات اقتصادية مختلفة.
ويمكن فهم الشركة على أنها نشاطان في نشاط واحد.
النشاط الأول هو التأمين على الحياة، حيث تبيع منتجات الحماية والادخار والمعاشات من خلال شبكتها الخاصة ومن خلال البنك الأهلي المصري، وبحصة سوقية تتجاوز 26%.
والنشاط الثاني هو إدارة الاستثمارات. فالشركة تأخذ الأقساط التي يدفعها العملاء، ثم تدير محفظة استثمارات تتجاوز 100 مليار جنيه، منها نحو 55% في ديون سيادية، و45% في أسهم.
الأرقام: ربح قوي.. لكن إيرادات التأمين تتراجع
سجلت الشركة صافي ربح 5.2 مليار جنيه في النصف الأول من 2026، وهو ما يكاد يعادل 5.8 مليار جنيه التي حققتها في عام 2025 كله، على دخل استثماري بلغ 8 مليارات جنيه.
لكن الصورة ليست كلها إيجابية في النشاط الأساسي. فقد تراجعت إيرادات عقود التأمين 11.2% على أساس سنوي إلى 1.9 مليار جنيه خلال نفس الفترة، رغم ارتفاع إجمالي الأقساط المكتتبة 20.1% إلى 5.6 مليار جنيه.
وهذا التباين بين ارتفاع الأقساط وتراجع إيرادات العقود هو أحد النقاط التي سيحتاج المستثمرون فهمها من النشرة الكاملة، لأنه يحدد ما إذا كان النمو يأتي من التأمين نفسه، أم من عوائد الاستثمار.
أما التوزيعات، فهي نقطة الجذب الأوضح. فالشركة تستهدف توزيع 70% من صافي ربح السنة المالية 2026، وسيكون المساهمون المسجلون عند اعتماد القوائم المالية لعام 2026 مستحقين للتوزيع. وقد وزعت 3.7 مليار جنيه عن عام 2025، بنسبة توزيع 64.4%.
المحفظة العقارية.. الرقم الأهم والأقل تفصيلا
هنا يأتي الجزء الذي يهم السوق العقاري مباشرة.
تمتلك الشركة محفظة عقارية مقيمة بقيمة محافظة جدا بنحو 17.2 مليار جنيه، وفق تعبير إنتربرايز إيه إم.
لكن نشرة الطرح لا تقدم تفصيلا لنسبة هذه المحفظة في الأصول القديمة في أماكن مثل وسط القاهرة، ونسبة الأراضي غير المطورة، إن وجدت.
وهذا الغياب للتفصيل هو المشكلة الصحفية والاستثمارية معا.
فكلمة محافظة جدا تعني أن القيمة الدفترية أو التقييمية قد تكون أقل بكثير من القيمة السوقية الفعلية، خصوصا إذا كانت المحفظة تضم أصولا قديمة تم شراؤها أو تقييمها منذ سنوات طويلة، في مناطق ارتفعت أسعارها بشكل كبير.
لكن دون تفصيل، لا يستطيع المستثمر أو القارئ معرفة:
كم من المحفظة عقارات مؤجرة تدر دخلا؟
وكم منها أصول تاريخية في وسط القاهرة تحتاج تطويرا أو إعادة تأهيل؟
وكم منها أراض غير مطورة يمكن أن تتحول إلى مشروعات؟
وهل هذه الأصول قابلة للبيع السريع، أم أنها مرتبطة بقيود أو استخدامات تشغيلية؟
والفرق بين هذه الاحتمالات هو الفرق بين محفظة عقارية تدر دخلا مستقرا، ومحفظة عقارية تحمل قيمة كامنة تحتاج سنوات لتحريرها، ومحفظة عقارية يصعب تسييلها.
هل تشبه الشرقية للدخان؟
سؤال طرحه التقرير هو: هل هذه هي الشركة الشرقية للدخان الجديدة؟ والمقصود هو نموذج الشركة التي تجذب المستثمرين بتوزيعاتها السخية، لا بنموها السريع.
فمصر لتأمينات الحياة توزع نسبة كبيرة من أرباحها، وتعمل في سوق ما زالت أقساط التأمين فيه تمثل نحو 0.6% فقط من الناتج المحلي الإجمالي، أي أن مساحة النمو ما زالت كبيرة نظريا، لكنها تحتاج إلى تغيير في سلوك المستهلكين والشركات.
أين يمكن أن يأتي النمو؟
جاء إعلان النية للطرح بعد سابقة تنظيمية: أصبحت الشركة أول شركة تأمين على الحياة في مصر تحصل على ترخيص للتكنولوجيا المالية من الهيئة العامة للرقابة المالية الأسبوع الماضي. والترخيص يسمح للشركة بإدارة كل شيء من تسعير الوثائق والمدفوعات إلى المطالبات عبر الإنترنت. وتستهدف القنوات الرقمية أن تمثل نحو 30% من الأعمال الجديدة بحلول 2030، وفق وثيقة إعلان النية.
وتقدم فروع البنوك مسارا آخر للنمو. فالشركة تبيع من خلال نحو نصف فروع البنك الأهلي المصري فقط، وهي شراكة أنتجت حتى الآن نحو 10.6 مليار جنيه أقساطا، وفق وثيقة إعلان النية. كما أن القواعد الجديدة للهيئة العامة للرقابة المالية التي تشترط تغطية تأمين على الحياة لمقترضي التمويل الاستهلاكي يجب أن تضيف طلبا في سوق ما زالت أقساط التأمين فيه تمثل نحو 0.6% من الناتج المحلي الإجمالي.
ماذا يبقى قبل الطرح؟
ما زال الطرح يحتاج موافقة الهيئة العامة للرقابة المالية على إعلان الاكتتاب العام وتسجيل الأسهم، إلى جانب موافقة البورصة المصرية. وستخضع النسبة المتبقية 85% التي تحتفظ بها الشركة القابضة للتأمين لفترة حظر بيع.
أما المستشارون، فالمجموعة المالية هيرميس هي المنسق العالمي الوحيد ومدير سجل الاكتتاب الوحيد. ويقدم حلمي وحمزة وشركاه، بيكر ماكينزي، المشورة للشركة في القانون المصري، ووايت آند كيس المشورة للشركة في القانون الأمريكي والإنجليزي. ويقدم ذو الفقار وشركاه المشورة لهيرميس في القانون المصري، وميلبانك المشورة لهيرميس في القانون الأمريكي والإنجليزي. وبي دي أو كيز للاستشارات المالية هي المستشار المالي المستقل، وصالح وبرسوم وعبد العزيز، جرانت ثورنتون، هي مراقب الحسابات.
فيسبوك تويتر / X يوتيوب واتساب
عقار 24
يقدم موقع عقار 24 تغطية يومية لأهم أخبار السوق العقاري المصري، والاقتصاد.