أبرز تفاصيل الخبر
- تراجعت نسبة الشواغر في المولات التجارية فوق الإقليمية بالقاهرة إلى 4.1% خلال الربع الثالث من 2026، مقابل 6% في الربع الثاني.
- تسليم نحو 25.5 ألف متر مربع من المساحات التجارية الجديدة، ليرتفع إجمالي المخزون التجاري بالقاهرة إلى نحو 3.6 مليون متر مربع.
- من المقرر إنجاز 191.2 ألف متر مربع إضافية خلال الربع الرابع من العام الجاري.
- موسم الصيف والعودة إلى المدارس دعما أداء المراكز التجارية وزيادة الطلب على المساحات.
- أداء السوق التجاري جاء أكثر قوة من السوق السكني، الذي شهد تباطؤًا في نمو أسعار البيع مقابل ارتفاع الإيجارات.
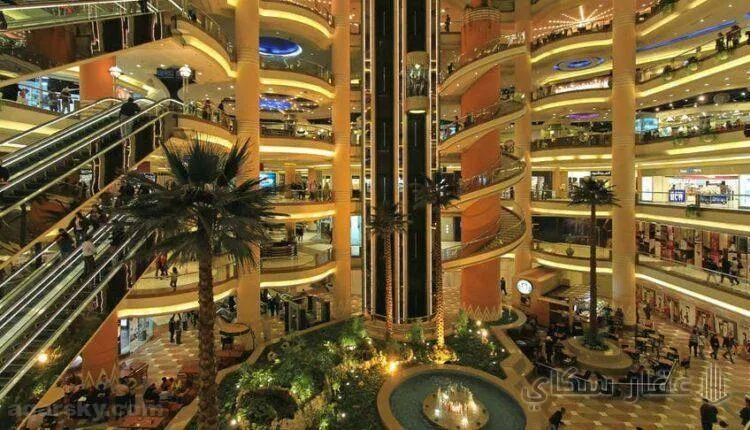
في الوقت الذي يواجه فيه السوق السكني تحديات تتعلق بتراجع القدرة الشرائية وتأجيل قرارات التملك، تقدم المولات التجارية الكبرى في القاهرة صورة مختلفة، بعدما تراجعت معدلات الشواغر بها إلى مستويات منخفضة، بما يعكس استمرار الطلب على المساحات التجارية، رغم التحديات الاقتصادية التي تواجه السوق.
وكشف تقرير شركة «جي إل إل» عن ديناميكيات سوق القاهرة التجاري خلال الربع الثالث من عام 2026، تراجع متوسط نسبة الشواغر في المولات فوق الإقليمية إلى 4.1%، مقارنة بنحو 6% خلال الربع الثاني، في مؤشر على تحسن الإشغال وزيادة الطلب على المساحات التجارية.
ويعكس هذا التباين اختلاف طبيعة الطلب بين السوقين؛ فقرار شراء وحدة سكنية يمكن تأجيله في ظل ارتفاع الأسعار وتكاليف التمويل، بينما ترتبط المساحات التجارية باحتياجات تشغيلية وتوسعات للعلامات التجارية والمطاعم والشركات، لا يمكن تأجيلها بالسهولة نفسها.
المولات الكبرى تقترب من الإشغال الكامل
أرجع تقرير «جي إل إل» تحسن أداء السوق التجاري خلال الربع الثالث إلى النشاط المرتبط بموسم الصيف وموسم العودة إلى المدارس، وهما من الفترات التي تشهد عادة زيادة حركة الزوار والتسوق والترفيه داخل المراكز التجارية.
وسجلت نسبة الشواغر في المولات فوق الإقليمية 4.1%، بما يعني أن معدلات الإشغال وصلت إلى نحو 95.9%، وهي نسبة تعكس محدودية المساحات غير المستغلة في هذه المراكز.
وبالمقارنة مع الربع الثاني، عندما بلغت الشواغر 6%، تكون النسبة قد تراجعت بنحو 1.9 نقطة مئوية، بما يعكس تحسنًا ملحوظًا في استيعاب المساحات التجارية المتاحة.
لكن هذه المؤشرات تخص المولات فوق الإقليمية تحديدًا، ولا تعني بالضرورة أن جميع المراكز التجارية، خصوصًا الصغيرة والمتوسطة، تحقق مستويات الإشغال نفسها؛ إذ تختلف جاذبية كل مركز وفق موقعه وحجم قاعدة العملاء والخدمات والعلامات التجارية الموجودة به.
25.5 ألف متر مربع مساحات تجارية جديدة
على مستوى المعروض، شهد الربع الثالث من عام 2026 تسليم نحو 25.5 ألف متر مربع من المساحات التجارية الجديدة، ليرتفع إجمالي المخزون التجاري في القاهرة إلى نحو 3.6 مليون متر مربع.
ويكتسب تراجع الشواغر أهمية إضافية مع دخول مساحات جديدة إلى السوق خلال الربع نفسه، إذ يشير إلى قدرة المراكز التجارية الكبرى على استيعاب المعروض الجديد، بالتزامن مع تحسن الطلب على المساحات المتاحة.
ومن المنتظر أن يشهد الربع الرابع من العام الجاري إنجاز نحو 191.2 ألف متر مربع إضافية، وهو حجم يتجاوز بنحو 7.5 مرة المساحات التي تم تسليمها خلال الربع الثالث.
ويضع هذا التوسع السوق أمام اختبار جديد يتعلق بمدى قدرته على استيعاب المساحات المرتقبة، خصوصًا أن الحفاظ على معدلات الإشغال الحالية سيتطلب استمرار الطلب من جانب العلامات التجارية والمشغلين، إلى جانب قدرة المشروعات الجديدة على جذب الزوار وتقديم أنشطة وخدمات متنوعة.
لماذا يبدو التجاري أكثر قوة من السكني؟
تظهر الفجوة بين أداء السوقين التجاري والسكني عند مقارنة مؤشرات الربع الثالث من العام الجاري.
فوفقًا لتقرير «جي إل إل» عن السوق السكني، ارتفعت الإيجارات بنحو 15% في مدينة 6 أكتوبر و15.5% في القاهرة الجديدة، بينما سجلت أسعار البيع نموًا بنحو 3.6% فقط.
وتعكس هذه الأرقام اتجاهًا لدى بعض الأسر والمستهلكين نحو تأجيل قرار شراء الوحدات السكنية والاعتماد على الإيجار، في ظل ارتفاع تكلفة التملك.
أما السوق التجاري، فيرتبط بدرجة أكبر بقرارات التشغيل والتوسع، إذ تحتاج العلامات التجارية إلى مواقع مناسبة للوصول إلى العملاء، كما تعتمد المطاعم والأنشطة الترفيهية على استمرار وجودها في المناطق ذات الكثافة والحركة المرتفعة.
ومع ذلك، لا يعني انخفاض الشواغر في المولات الكبرى أن جميع الأنشطة التجارية تحقق مستويات الربحية نفسها، أو أن الضغوط على أصحاب المحلات الصغيرة والمتوسطة قد انتهت؛ فمعدلات الإشغال تقيس المساحات المستخدمة، لكنها لا تكشف وحدها عن حجم المبيعات أو العائد التشغيلي للمستأجرين.
المولات فوق الإقليمية تستحوذ على ميزة تنافسية
تختلف المولات فوق الإقليمية عن المراكز التجارية الصغيرة، من حيث نطاق جذب الزوار وحجم الأنشطة والخدمات المتاحة، إذ تستهدف قاعدة عملاء أوسع تمتد إلى مناطق متعددة داخل القاهرة، ولا تقتصر على سكان الحي المحيط بها.
وتساعد هذه الميزة على جذب العلامات التجارية الكبرى، التي تبحث عن مواقع تضمن لها الوصول إلى شرائح متنوعة من المستهلكين، إلى جانب الاستفادة من حركة الزوار المرتبطة بالتسوق والمطاعم والترفيه والخدمات.
في المقابل، تعتمد المراكز التجارية الصغيرة والمتوسطة بدرجة أكبر على الكثافة السكانية المحيطة بها والقدرة الشرائية لسكان المنطقة، وهو ما يجعل أداءها أكثر ارتباطًا بالظروف الاقتصادية المحلية.
وبالتالي، فإن تراجع الشواغر إلى 4.1% يعكس قوة شريحة محددة من السوق التجاري، وليس بالضرورة تعافي القطاع بالكامل.
ماذا تعني المؤشرات للمطورين والمستثمرين؟
بالنسبة للمطورين التجاريين، تشير المؤشرات إلى استمرار جاذبية المولات الكبرى، خاصة المشروعات التي تتمتع بمواقع متميزة وتوفر تجربة متكاملة للزوار، تتجاوز مجرد التسوق إلى المطاعم والترفيه والخدمات.
أما المستثمرون في الوحدات التجارية، فتؤكد الأرقام أهمية دراسة طبيعة المركز التجاري ومعدلات الإشغال الفعلية وحركة الزوار والأنشطة الموجودة، قبل اتخاذ قرار الاستثمار؛ فارتفاع الإشغال في المولات الكبرى لا يعني أن أي وحدة تجارية داخلها ستحقق بالضرورة العائد نفسه.
وبالنسبة للمطورين السكنيين، فإن استمرار نشاط المولات يمثل مؤشرًا إيجابيًا على وجود حركة إنفاق واستهلاك، لكنه لا يكفي وحده للتنبؤ بعودة الطلب على شراء الوحدات السكنية، لأن قرار التملك يرتبط بعوامل مختلفة، من بينها مستويات الأسعار والدخل وتكلفة التمويل.
هل يستطيع السوق استيعاب 191.2 ألف متر مربع جديدة؟
يبقى التحدي الأهم أمام السوق التجاري خلال الفترة المقبلة هو استيعاب المساحات المقرر إنجازها في الربع الرابع، والتي تبلغ نحو 191.2 ألف متر مربع.
وسيتوقف ذلك على استمرار الطلب على المساحات التجارية، وقدرة المشروعات الجديدة على جذب العلامات التجارية، فضلًا عن الحفاظ على مستويات الإقبال من المستهلكين بعد انتهاء موسمي الصيف والعودة إلى المدارس.
كما أن دخول هذه المساحات إلى السوق قد يخلق منافسة أكبر بين المراكز التجارية، ويزيد أهمية الموقع وجودة التشغيل وتنوع الأنشطة في جذب المستأجرين والزوار.
وفي المحصلة، تكشف مؤشرات الربع الثالث عن سوق عقاري يتحرك بسرعتين مختلفتين؛ فالمولات الكبرى تقترب من الإشغال الكامل، بينما لا يزال السوق السكني يواجه تباطؤًا في قرارات الشراء. لكن استمرار هذا التباين خلال الفترات المقبلة سيظل مرهونًا بقدرة الاقتصاد على دعم الإنفاق الاستهلاكي وتحسين القدرة الشرائية، إلى جانب قدرة المعروض التجاري الجديد على جذب طلب حقيقي.
فيسبوك تويتر / X يوتيوب واتساب
عقار 24
يقدم موقع عقار 24 تغطية يومية لأهم أخبار السوق العقاري المصري، والاقتصاد.