أبرز تفاصيل الخبر
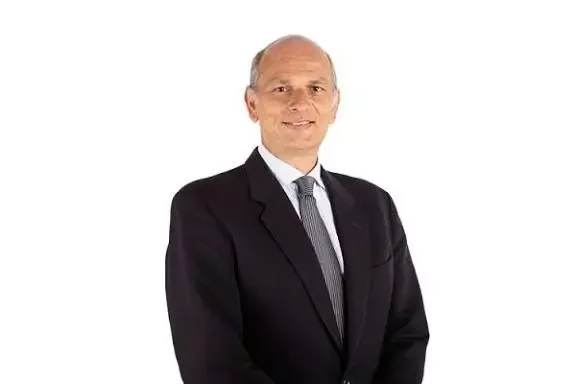
- قال أيمن سامي، رئيس جي إل إل مصر، إن الإيجارات تقود سوق العقارات في مصر بعد ارتفاعها 15% سنويا في الربع الثالث، مقابل نمو محدود لأسعار البيع، بفعل ضعف القدرة الشرائية وارتفاع الفائدة.
- سامي أشار في تصريحات سابقة إلى أن تراجع القدرة الشرائية دفع شريحة من المستهلكين إلى التحول نحو الإيجار بصورة مؤقتة، وهو اتجاه وصفه بالطبيعي في ظل الظروف الحالية.
- في تقرير الربع الثاني، كانت أسعار البيع قد سجلت زيادات ربع سنوية طفيفة بلغت 2.8% في 6 أكتوبر و2.4% في القاهرة الجديدة، بينما ارتفعت الإيجارات بنحو 7% على أساس سنوي في السوقين، وفق ما نقله مرصد عن جي إل إل.
- هذا تشخيص من رئيس شركة استشارات عقارية، وليس تقرير مبيعات منفذة، لكنه يلخص معادلة السوق الآن: إيجار قوي، وبيع بطيء، وتكلفة بناء مرتفعة.
لماذا صار الإيجار هو محرك السوق؟
لم يعد السؤال في السوق العقاري المصري: هل ارتفعت الأسعار أم لا؟ بل صار السؤال: من الذي يشتري فعلا، ومن الذي يؤجل الشراء ويكتفي بالإيجار؟.
تشخيص جي إل إل يضع الإجابة في جملة واحدة: الإيجار يقود، والبيع يتباطأ.
ففي الوقت الذي ارتفعت فيه الإيجارات 15% على أساس سنوي في الربع الثالث، ظل نمو أسعار البيع محدودا. هذا الفارق ليس تفصيلة إحصائية، بل هو انعكاس لتحول في سلوك المشتري نفسه.
شريحة واسعة من الأسر التي كانت تخطط للشراء قررت التأجيل. ليس لأنها خرجت من السوق، بل لأنها تنتظر. تنتظر وضوح الفائدة، ووضوح الأسعار، ووضوح قدرتها على سداد قسط طويل في سوق تتغير فيه تكلفة المعيشة كل بضعة أشهر.
والنتيجة أن الطلب لم يختف، بل انتقل من صيغة إلى صيغة أخرى: من التملك إلى الإيجار.
القدرة الشرائية هي القيد الأول
يقول أيمن سامي في تصريحات للشرق بلومبرغ إن ضعف القدرة الشرائية هو العامل الحاكم الآن.
فالمشتري لم يعد يقارن بين مشروعين، بل يقارن بين أن يشتري الآن أو أن يؤجر الآن ويشتري لاحقا. وعندما تكون الفائدة مرتفعة، يصبح حساب القسط الشهري أصعب، وتصبح المخاطرة أكبر، ويصبح الإيجار هو الخيار الأكثر أمانا على المدى القصير.
سامي وصف هذا التحول بأنه مؤقت وطبيعي في ظل الظروف الحالية. أي أنه لا يراه انهيارا للطلب، بل تأجيلا له. وهذا التوصيف مهم، لأنه يفرق بين سوق مات فيها الطلب، وسوق ما زال فيها الطلب موجودا لكنه ينتظر اللحظة المناسبة للعودة.
لكن التأجيل له ثمن. فكل شهر يمر والمشتري في الإيجار، هو شهر يضاف إلى فاتورة الإيجار، وشهر يبتعد فيه عن تثبيت سعر الوحدة قبل أي زيادة جديدة.
الفائدة المرتفعة تعيد ترتيب السوق
العامل الثاني في تشخيص جي إل إل هو ارتفاع الفائدة.
فالفائدة المرتفعة لا ترفع فقط تكلفة التمويل على المشتري، بل ترفع أيضا تكلفة التمويل على المطور، وترفع تكلفة الفرصة البديلة. فلماذا يضع المشتري مقدم وحدة ويلتزم بأقساط طويلة، بينما يستطيع أن يحصل على عائد مرتفع من أدوات ادخار أخرى؟
هذا السؤال هو الذي يجعل جزءا من الطلب الاستثماري يتراجع، ويجعل الطلب المتبقي أكثر انتقائية. فالمشتري الاستثماري الذي كان يشتري على الورق ويعيد البيع قبل الاستلام، صار يحسب العائد بدقة أكبر. والمشتري النهائي الذي يشتري للسكن، صار يسأل عن الجاهزية والتسليم أكثر من سؤاله عن اسم المشروع.
ولذلك، فإن تباطؤ البيع لا يعني أن السوق توقف، بل يعني أن السوق صار يفرز. يفرز بين مشروع جاهز ومشروع على الورق، وبين مطور يسلم ومطور يبيع وعودا، وبين سعر منطقي وسعر مبالغ فيه.
أسعار البيع: نمو محدود بعد سنوات القفزات
أرقام الربع الثاني التي نقلها مرصد عن جي إل إل تكشف حجم التغير.
أسعار البيع ارتفعت 2.8% على أساس ربع سنوي في 6 أكتوبر، و2.4% في القاهرة الجديدة. هذه أرقام صغيرة إذا قورنت بقفزات 2023 و2024، لكنها في الحقيقة هي العودة إلى المنطق.
فالسوق كان قد وصل إلى مرحلة وصفها جي إل إل من قبل بأنها مرحلة تشبع. أي أن الأسعار ارتفعت إلى مستويات لم تعد القدرة الشرائية قادرة على ملاحقتها بنفس السرعة.
وعندما تصل الأسعار إلى سقف القدرة الشرائية، يحدث أحد أمرين: إما أن تتوقف الأسعار، أو أن تتوقف المبيعات. وما يحدث الآن هو مزيج من الاثنين: الأسعار تتحرك ببطء، والمبيعات تتباطأ.
وفي المقابل، ارتفعت الإيجارات بنحو 7% على أساس سنوي في السوقين في الربع الثاني، ثم تسارعت إلى 15% في الربع الثالث على مستوى السوق ككل، وفق تصريح سامي الأخير. أي أن الإيجار لم يعد مجرد بديل مؤقت، بل صار هو السوق النشط فعلا.
من يشتري الآن؟ المستخدم النهائي
من أهم ما قاله سامي أن المستخدم النهائي يتصدر المشترين الآن، مع تباطؤ إعادة البيع.
وهذه نقطة جوهرية، لأنها تعني أن السوق لم يعد سوق مضاربة كما كان في فترات سابقة. فالذي يشتري الآن هو في الغالب من يريد أن يسكن، لا من يريد أن يعيد البيع بعد شهور.
وهذا يفسر لماذا صارت الوحدات الجاهزة أكثر جذبا من الوحدات تحت الإنشاء. فالمستخدم النهائي لا يشتري ورقة، بل يشتري بيتا. يريد أن يرى الوحدة، ويستلمها، وينتقل إليها، لا أن ينتظر سنوات التسليم.
وفي المقابل، فإن إعادة البيع تتباطأ، لأن المشتري الثاني لم يعد مستعدا لدفع سعر أعلى من سعر المطور نفسه، ولا لدفع فرق أوفر في سوق صار فيه المطور يقدم تقسيطا أطول ومقدمات أصغر.
وهنا تظهر أزمة إعادة البيع التي تحدث عنها السوق كثيرا في الشهور الأخيرة: البائع في السوق الثانوية يريد أن يبيع بسعر السوق الأولية، لكن المشتري يفضل أن يشتري من المطور مباشرة، لأنه يحصل على تقسيط أطول، دون أن يدفع كامل الثمن أو يتحمل عبء إعادة تمويل.
التجاري والإداري: الصورة مختلفة
في الوقت الذي يتباطأ فيه بيع الوحدات السكنية، يقول سامي إن إشغال القطاعين التجاري والإداري يرتفع.
وهذا مهم لأنه يكشف أن التباطؤ ليس في كل السوق، بل في جزء منه. فالشركات ما زالت تبحث عن مقار ومكاتب ومحلات، والطلب على المساحات التشغيلية ما زال موجودا.
والفرق بين السكني والتجاري والإداري هو أن الثاني مرتبط بنشاط اقتصادي يومي، لا بقرار ادخار طويل. فالشركة التي تحتاج مقرا لا تستطيع أن تؤجل قرارها سنوات، بينما الأسرة تستطيع أن تؤجل قرار الشراء وتكتفي بالإيجار.
ولذلك، فإن ارتفاع الإشغال في التجاري والإداري لا ينفي تباطؤ البيع السكني، بل يؤكده: السوق يتحرك حيث توجد حاجة فورية، ويتباطأ حيث يمكن التأجيل.
تكلفة البناء تضغط على المطور
الضغط الثالث في معادلة جي إل إل هو تكلفة البناء، التي ارتفعت بنحو 19% إلى 20%، وفق تصريحات سابقة لسامي.
وهذا يضع المطور في موقف صعب. فهو لا يستطيع أن يخفض الأسعار كثيرا لأن تكلفته ارتفعت، ولا يستطيع أن يرفعها كثيرا لأن القدرة الشرائية لا تتحمل.
والنتيجة أن هوامش الربحية تتآكل. والمطور الذي كان يعتمد على ارتفاع الأسعار لتعويض ارتفاع التكلفة، صار الآن مضطرا إلى أن يبحث عن حلول أخرى: مساحات أصغر، ومراحل تنفيذ أضيق، وخطط سداد أطول، وشراكات تمويلية جديدة.
وهذا هو جوهر التحول الذي يعيشه السوق الآن: المطور لم يعد بائعا فقط، بل صار ممولا. فعندما يقدم تقسيطا على 8 أو 10 سنوات بمقدم 10%، فهو في الحقيقة يقوم بدور البنك. وهذا الدور مكلف، ويحتاج إلى سيولة، ويحتاج إلى قدرة على تحمل مخاطر التعثر.
ماذا يعني ذلك للمشتري والمطور؟
للمشتري، الرسالة واضحة: السوق الآن في صالح من يشتري للسكن، لا في صالح من يشتري للمضاربة. فالوحدة الجاهزة، والسعر المنطقي، وخطة السداد الواقعية، صارت أهم من اسم المشروع أو وعود العائد.
وللمطور، الرسالة أوضح: من يبيع وحدة على الورق بسعر مرتفع وتقسيط طويل دون أن يبني، سيجد صعوبة أكبر في إقناع المشتري. ومن يبني ويسلم ويقدم منتجا حقيقيا، سيجد مشتريا، حتى في سوق متباطئ.
وللسوق كله، فإن تشخيص جي إل إل لا يقول إن السوق في أزمة، بل يقول إن السوق في مرحلة إعادة توازن. مرحلة يعود فيها الإيجار إلى الواجهة، ويعود فيها المستخدم النهائي إلى الصدارة، وتعود فيها الأسعار إلى النمو البطيء بعد سنوات من القفزات.
والسؤال الذي يبقى مفتوحا: هل يستمر هذا التوازن حتى تتحسن القدرة الشرائية وتنخفض الفائدة، أم أن المطورين سيضطرون إلى إعادة تسعير أعمق ليعيدوا المشتري من الإيجار إلى التملك؟.
فيسبوك تويتر / X يوتيوب واتساب
عقار 24
يقدم موقع عقار 24 تغطية يومية لأهم أخبار السوق العقاري المصري، والاقتصاد.