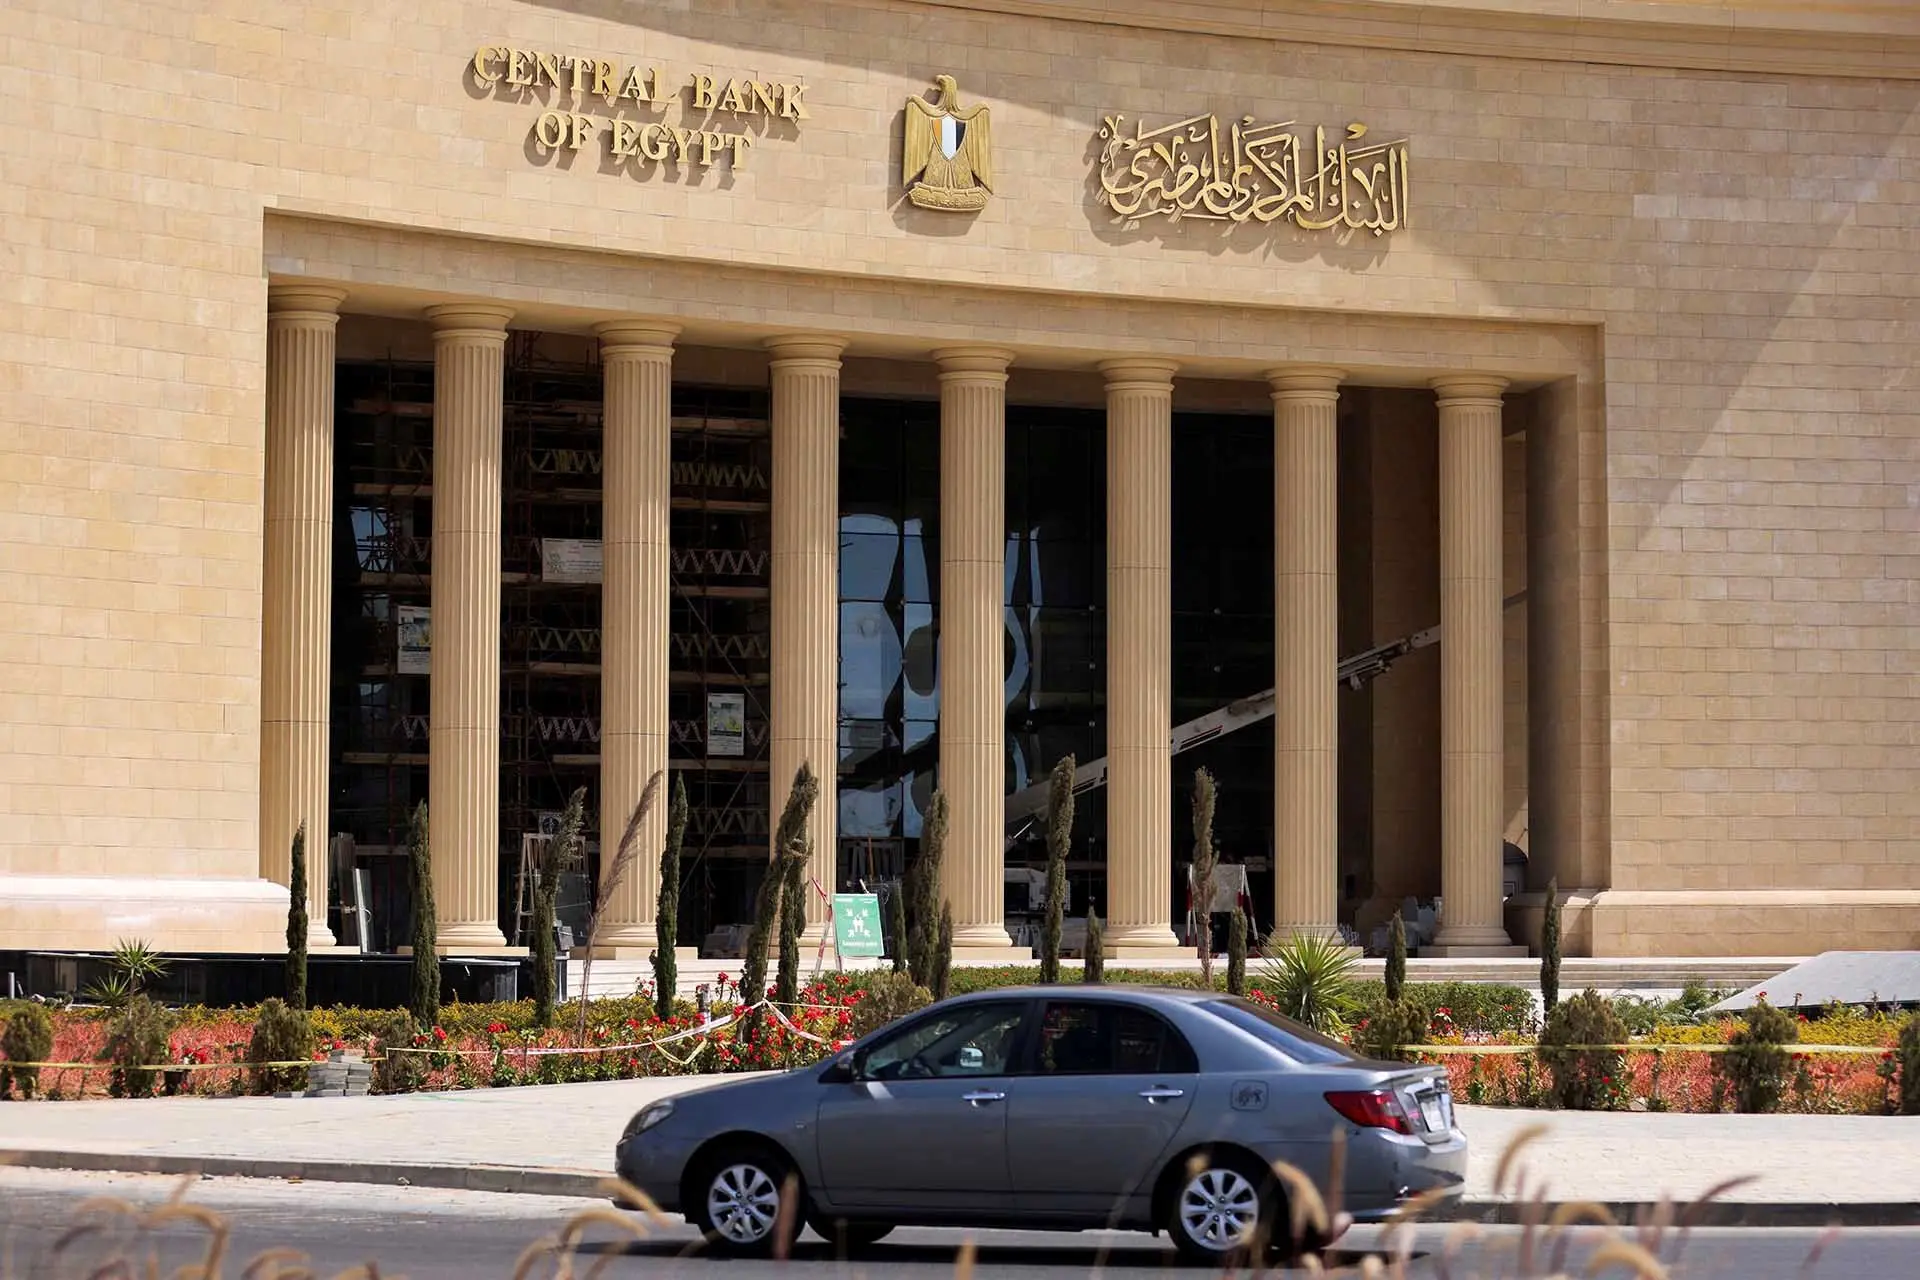
رجحت 11 مؤسسة مالية وبنك استثمار تثبيت أسعار الفائدة في مصر خلال اجتماع لجنة السياسة النقدية بالبنك المركزي المصري المقرر عقده الخميس 29 أكتوبر 2026، في ظل تراجع معدل التضخم السنوي للشهر الثاني على التوالي، مقابل استمرار المخاطر التضخمية العالمية وتراجع سعر صرف الجنيه أمام الدولار إلى مستويات تجاوزت 55 جنيهًا.
وجاءت هذه التوقعات وفق استطلاع أجرته «الشرق بلومبرغ»، وشمل مجموعة من المؤسسات المالية والاستثمارية، رجحت الإبقاء على أسعار الفائدة عند مستوياتها الحالية، في ظل حالة عدم اليقين المرتبطة بأسعار الطاقة والسلع عالميًا، والمخاوف من انتقال أثر تراجع الجنيه إلى تكلفة الواردات والأسعار المحلية.
وتعكس التوقعات صعوبة اتخاذ قرار جديد بشأن السياسة النقدية، مع وجود عوامل تدعم تثبيت الفائدة، أبرزها تباطؤ التضخم المحلي، وأخرى تحد من فرص خفضها، في مقدمتها الضغوط على سعر الصرف واحتمالات ارتفاع تكاليف الاستيراد، إلى جانب التطورات الجيوسياسية العالمية.
إجماع المؤسسات المالية على تثبيت أسعار الفائدة
شمل استطلاع «الشرق بلومبرغ» 11 مؤسسة مالية واستثمارية، هي ثاندر لتداول الأوراق المالية، والأهلي فاروس، وسي آي كابيتال، وزيلا كابيتال، وإتش سي للأوراق المالية والاستثمار، ونعيم للوساطة في الأوراق المالية، وأسطول القابضة، ومباشر لتداول الأوراق المالية، وبرايم لتداول الأوراق المالية، وسيجما لتداول الأوراق المالية، إلى جانب كابيتال إيكونوميكس للبحوث.
واتفقت المؤسسات المشاركة على أن المخاطر الاقتصادية الراهنة لا تزال تحد من فرص استئناف دورة التيسير النقدي، رغم انخفاض معدل التضخم السنوي في المدن المصرية إلى 13.9% خلال سبتمبر 2026، مقابل 14.5% في أغسطس الماضي.
وتستند توقعات تثبيت الفائدة إلى مجموعة من العوامل، من بينها استمرار التوترات الجيوسياسية، وارتفاع أسعار الطاقة والسلع عالميًا، وتحركات سعر صرف الجنيه، فضلًا عن أهمية الحفاظ على جاذبية العائد الحقيقي على أدوات الدين المحلية.
وكان البنك المركزي المصري قد قرر تثبيت أسعار الفائدة للمرة الخامسة على التوالي خلال اجتماعه المنعقد في 24 سبتمبر 2026، ليظل سعر عائد الإيداع لليلة واحدة عند 19%، وسعر الإقراض لليلة واحدة عند 20%، وسعر العملية الرئيسية عند 19.5%.
ومن المقرر أن تعقد لجنة السياسة النقدية اجتماعين متبقيين خلال عام 2026، أولهما في 29 أكتوبر، والثاني في 17 ديسمبر، وسط ترقب الأسواق لقرار البنك المركزي بشأن اتجاه السياسة النقدية خلال الفترة المقبلة.
أسعار الطاقة وسعر الصرف يحددان اتجاه السياسة النقدية
تؤثر التطورات الاقتصادية العالمية بصورة مباشرة في تقديرات المؤسسات المالية بشأن أسعار الفائدة في مصر، خاصة مع استمرار التقلبات في أسواق الطاقة والسلع، واحتمالات انتقال آثارها إلى معدلات التضخم المحلية.
وفي هذا السياق، يرى عمرو الألفي، رئيس استراتيجيات الأسهم في ثاندر لتداول الأوراق المالية، أن الاضطرابات الجيوسياسية وارتفاع أسعار النفط عالميًا، إلى جانب احتمالات رفع أسعار الفائدة الأمريكية، تمثل عوامل ضاغطة على قرار السياسة النقدية المصرية.
وأشار إلى أن استقرار التضخم المحلي وعدم زيادة أسعار المحروقات في الوقت الحالي يخلقان حالة من التوازن بين العوامل المؤثرة في القرار، لكنه رجح تثبيت أسعار الفائدة خلال الاجتماع المقبل.
من جانبه، توقع هاني جنينة، رئيس قطاع البحوث في الأهلي فاروس، الإبقاء على أسعار الفائدة دون تغيير، لتجنب إضافة أعباء جديدة على الموازنة العامة، خاصة في ظل ارتفاع سعر الفائدة الحقيقي، وهو ما يمنح البنك المركزي مساحة للاستمرار في سياسته الحالية رغم تسارع التضخم على أساس شهري.
كما قالت سارة سعادة، كبيرة محللي الاقتصاد الكلي في سي آي كابيتال، إن بقاء التضخم ضمن الحدود المتوقعة وتأجيل زيادة أسعار المحروقات يدعمان تثبيت الفائدة، ما لم تظهر تطورات جديدة تؤدي إلى ضغوط تضخمية تتجاوز التقديرات الحالية.
وفي السياق نفسه، رجحت آية زهير، رئيسة قسم البحوث في زيلا كابيتال، تثبيت أسعار الفائدة، مشيرة إلى أن تباطؤ التضخم المحلي يقابله تصاعد المخاطر التضخمية العالمية، خاصة مع ارتفاع أسعار الطاقة والغذاء واستمرار حالة عدم اليقين في الأسواق.
وتشير هذه التقديرات إلى أن قرار البنك المركزي لن يعتمد على اتجاه التضخم المحلي وحده، بل سيتأثر أيضًا بتطورات سعر الصرف والأسعار العالمية وتوقعات السياسة النقدية في الاقتصادات الكبرى.
العائد الحقيقي يدعم الإبقاء على الفائدة عند مستوياتها الحالية
تظل جاذبية العائد على أدوات الدين الحكومية أحد العوامل المؤثرة في توقعات المؤسسات المالية بشأن قرار البنك المركزي، خاصة في ظل أهمية الحفاظ على تدفقات الاستثمار الأجنبي في أدوات الدين المحلية، ومواجهة الضغوط المحتملة على سوق الصرف.
وتوقعت هبة منير، محللة الاقتصاد الكلي في إتش سي للأوراق المالية والاستثمار، تثبيت أسعار الفائدة رغم الضغوط الخارجية على سعر الصرف، مشيرة إلى استمرار جاذبية عوائد أدوات الدين المحلية.
ولفتت إلى أن أحدث طرح لأذون الخزانة لأجل 364 يومًا سجل عائدًا بلغ 25.91%، بما يعكس عائدًا حقيقيًا إيجابيًا وفق تقديرات المؤسسة لمتوسط التضخم خلال عام 2027.
ويمثل العائد الحقيقي أحد المؤشرات المهمة عند تقييم جاذبية الاستثمار في أدوات الدين، إذ يعكس الفرق بين العائد الاسمي ومعدل التضخم المتوقع. ويساعد ارتفاعه على دعم جاذبية الأصول المالية المقومة بالجنيه، لكنه يأتي في الوقت نفسه ضمن معادلة تتطلب الموازنة بين جذب الاستثمارات وتكلفة الاقتراض على الحكومة والقطاع الخاص.
في المقابل، ترى سلمى طه حسين، مديرة إدارة البحوث في نعيم للوساطة في الأوراق المالية، أن ضعف النشاط الاقتصادي وتباطؤ الزخم المحلي، إلى جانب تراجع التضخم العام، تقلص الحاجة إلى مزيد من التشديد النقدي.
أما جيسون توفي، نائب كبير الاقتصاديين للأسواق الناشئة في كابيتال إيكونوميكس، فتوقع أن يكون اجتماع أكتوبر مبكرًا لاستئناف التيسير النقدي، مع ترجيح بدء خفض أسعار الفائدة مطلع عام 2027، وصولًا إلى 13% بنهاية العام، وفق تقديراته.
وتعكس هذه الرؤية اختلاف توقيت بدء خفض الفائدة المتوقع عن قرار الاجتماع المقبل، إذ قد تتجه السياسة النقدية إلى التيسير لاحقًا إذا تراجعت المخاطر التضخمية واستقرت المؤشرات الاقتصادية والمالية.
التضخم في مصر يتراجع للشهر الثاني وسط مخاوف من عودة الضغوط
سجل معدل التضخم السنوي في المدن المصرية 13.9% خلال سبتمبر 2026، مقارنة مع 14.5% في أغسطس، مواصلًا التراجع للشهر الثاني على التوالي.
ويعزز هذا الانخفاض التوقعات باستقرار أسعار الفائدة في الاجتماع المقبل، إذ يمنح تباطؤ التضخم البنك المركزي مساحة لتقييم أثر القرارات السابقة على الأسعار والنشاط الاقتصادي.
لكن تراجع معدل التضخم لا يعني انتهاء الضغوط السعرية، في ظل استمرار ارتفاع أسعار النفط والسلع عالميًا، وتراجع الجنيه أمام الدولار، واحتمالات انتقال زيادة تكلفة الواردات إلى أسعار السلع والخدمات داخل السوق المحلية.
وتكتسب هذه المخاطر أهمية خاصة في ظل اعتماد الاقتصاد المصري على استيراد عدد من السلع الأساسية ومدخلات الإنتاج، ما يجعل تغيرات أسعار الطاقة والمواد الخام وسعر الصرف عوامل مؤثرة في تكلفة الإنتاج والنقل والتوزيع.
وكانت لجنة التسعير التلقائي للمنتجات البترولية قد أبقت أسعار الوقود المحلية دون تغيير بعد مراجعة محددات التسعير خلال الفترة من يوليو إلى سبتمبر 2026، رغم ارتفاع أسعار النفط عالميًا.
وعلى مستوى التوقعات المستقبلية، رجح صندوق النقد الدولي ارتفاع متوسط التضخم في مصر إلى 14.8% خلال السنة المالية 2026-2027، مقابل 13.3% في السنة المالية السابقة، وفق تقرير «آفاق الاقتصاد العالمي» الصادر في أكتوبر.
كما توقعت وكالة فيتش للتصنيف الائتماني ارتفاع متوسط التضخم إلى 12.3% خلال السنة المالية الحالية، مقارنة مع 11.6% في السنة السابقة، بفعل زيادة أسعار الطاقة والسلع، قبل تراجعه إلى أقل من 10% خلال السنة المالية 2027-2028.
وتشير هذه التقديرات إلى أن مسار التضخم خلال الفترة المقبلة سيظل مرتبطًا بتطورات الأسعار العالمية وسعر الصرف والسياسات المحلية، وهو ما يزيد من أهمية متابعة البيانات الاقتصادية قبل اتخاذ قرارات جديدة بشأن أسعار الفائدة.
تجاوز الدولار 55 جنيهًا يزيد مخاطر التضخم المستورد
يمثل تراجع سعر صرف الجنيه أمام الدولار أحد أبرز التحديات التي تواجه البنك المركزي في المرحلة الحالية، بعدما تجاوز الدولار مستوى 55 جنيهًا، وسط ضغوط على العملة المحلية وتراجع جزء من استثمارات الأجانب في أدوات الدين الحكومية.
ويؤدي انخفاض قيمة الجنيه إلى زيادة التكلفة المحلية للواردات المقومة بالدولار، وهو ما قد ينتقل تدريجيًا إلى أسعار السلع والخدمات، ويحد من أثر التراجع المسجل في معدل التضخم خلال الشهرين الماضيين.
وتتعدد العوامل المؤثرة في سوق الصرف، إذ تشمل احتياجات النقد الأجنبي لتغطية واردات الطاقة والقمح، وسداد استحقاقات الديون الخارجية، إلى جانب مستحقات شركات النفط الأجنبية العاملة في مصر.
كما قد تواجه السيولة الدولارية ضغوطًا إضافية خلال الربع الأخير من العام، مع تحويل الأرباح إلى الخارج واحتمالات زيادة واردات بعض السلع الغذائية استعدادًا لشهر رمضان.
وكانت وكالة فيتش قد أشارت في تقرير صدر يوم 8 أكتوبر إلى خروج أكثر من 6 مليارات دولار من استثمارات الأجانب في أدوات الدين الحكومية المصرية خلال الفترة المرتبطة بالحرب في إيران، وتراجع الجنيه بأكثر من 14% أمام الدولار، قبل عودة التدفقات واستعادة العملة معظم خسائرها خلال الفترة التي تناولها التقرير.
وتوضح هذه التطورات أن استقرار سوق الصرف يظل عاملًا أساسيًا في تحديد قدرة البنك المركزي على خفض أسعار الفائدة، إذ يمكن لأي تراجع إضافي في قيمة الجنيه أن يزيد تكلفة الواردات ويؤدي إلى ضغوط تضخمية جديدة.
محافظ البنك المركزي: مرونة سعر الصرف خط الدفاع الأول
أكد حسن عبدالله، محافظ البنك المركزي المصري، خلال منتدى «مصر 2026» الأسبوع الماضي، أن البنك لا يستهدف الوصول إلى سعر محدد للجنيه، وإنما يترك تحديد قيمته لآليات السوق.
وأوضح أن مرونة سعر الصرف تمثل خط الدفاع الأول للاقتصاد في مواجهة الصدمات الخارجية، مشيرًا إلى أن تحركات العملات تعكس التطورات الاقتصادية والجيوسياسية.
واعتبر عبدالله أن تجاوز الدولار مستوى 55 جنيهًا أمر طبيعي في ظل نظام سعر الصرف المرن، مؤكدًا أن الحفاظ على استقرار الأسعار وخفض التضخم يظلان في صدارة أولويات السياسة النقدية.
وتعكس هذه التصريحات توجه البنك المركزي إلى التعامل مع تقلبات سعر الصرف من خلال آليات السوق، بدلًا من الالتزام بمستوى محدد للعملة، مع التركيز على احتواء التضخم والحفاظ على الاستقرار النقدي.
وفي ظل هذه السياسة، تزداد أهمية مراقبة انتقال أثر تحركات سعر الصرف إلى الأسعار المحلية، إلى جانب متابعة تدفقات النقد الأجنبي ومستويات السيولة الدولارية، باعتبارها عوامل مؤثرة في قرارات الفائدة خلال الفترة المقبلة.
الاحتياطيات الأجنبية وصافي الأصول يمنحان الاقتصاد هامشًا لمواجهة الصدمات
على الرغم من الضغوط التي تواجه سوق الصرف، توفر زيادة الاحتياطيات الدولية وتحسن صافي الأصول الأجنبية للجهاز المصرفي هامشًا أكبر للتعامل مع تقلبات تدفقات رؤوس الأموال والاحتياجات التمويلية الخارجية.
وبحسب البيانات التي أعلنها محافظ البنك المركزي، ارتفع صافي الاحتياطيات الدولية إلى 57.3 مليار دولار بنهاية سبتمبر 2026، مقابل 33.2 مليار دولار في سبتمبر 2022.
كما تحول صافي الأصول الأجنبية للجهاز المصرفي من عجز بلغ 29 مليار دولار في يناير 2024 إلى فائض قدره 31.2 مليار دولار في أغسطس الماضي.
وسجلت تحويلات المصريين العاملين بالخارج 47.3 مليار دولار خلال السنة المالية 2025-2026، مقارنة مع 36.5 مليار دولار خلال السنة المالية السابقة، بما يعزز موارد النقد الأجنبي ويدعم قدرة الاقتصاد على مواجهة الضغوط الخارجية.
وتعد هذه المؤشرات من العوامل التي يمكن أن تسهم في تعزيز قدرة الجهاز المصرفي على التعامل مع التغيرات في تدفقات رؤوس الأموال والطلب على العملات الأجنبية، لكنها لا تلغي تأثير ارتفاع تكلفة الواردات أو احتمالات خروج الاستثمارات في ظل تصاعد المخاطر العالمية.
ومن ثم، يظل تقييم البنك المركزي للسياسة النقدية مرتبطًا بمجموعة من المؤشرات المتداخلة، تشمل التضخم وسعر الصرف والاحتياطيات الأجنبية وتدفقات الاستثمار، إلى جانب تطورات النشاط الاقتصادي المحلي.
البنك المركزي يستهدف خفض متوسط التضخم إلى 7% خلال 2027
جدد محافظ البنك المركزي المصري استهداف خفض متوسط التضخم إلى 7% خلال عام 2027، بشرط عدم حدوث صدمات داخلية أو خارجية جديدة.
ويأتي هذا المستهدف بعد تراجع معدل التضخم السنوي العام من 38% في سبتمبر 2023 إلى 13.9% في سبتمبر 2026، في مسار يعكس انخفاضًا كبيرًا في وتيرة ارتفاع الأسعار مقارنة بالمستويات التي سجلها الاقتصاد خلال عام 2023.
وأوضح عبدالله أن التعامل مع التضخم الناتج عن زيادة الطلب من خلال أسعار الفائدة يكون أسهل نسبيًا من مواجهة الضغوط الناجمة عن صدمات العرض، التي تتطلب أدوات إضافية لمعالجة ارتفاع تكاليف الإنتاج والسلع.
ويبرز هذا التمييز أهمية تحديد مصادر التضخم عند اتخاذ قرارات السياسة النقدية، إذ يمكن أن تسهم أسعار الفائدة في الحد من الطلب والضغوط السعرية، لكن تأثيرها على ارتفاع أسعار الطاقة أو زيادة تكلفة السلع المستوردة قد يكون محدودًا، خاصة عندما ترتبط هذه الزيادات بعوامل خارجية.
ويواجه البنك المركزي، بناءً على ذلك، معادلة دقيقة تجمع بين احتواء المخاطر التضخمية المرتبطة بسعر الصرف والطاقة، وتجنب زيادة أعباء الاقتراض على النشاط الاقتصادي والموازنة العامة.
ماذا تعني توقعات تثبيت الفائدة للاجتماع المقبل؟
تشير توقعات المؤسسات المالية الإحدى عشرة إلى أن الإبقاء على أسعار الفائدة دون تغيير في اجتماع 29 أكتوبر 2026 يمثل السيناريو الأرجح، رغم التراجع الأخير في معدل التضخم السنوي.
ويستند هذا الترجيح إلى استمرار المخاطر الخارجية، وعدم اليقين بشأن أسعار الطاقة والسلع، والضغوط على سعر صرف الجنيه، إلى جانب أهمية الحفاظ على جاذبية أدوات الدين المحلية.
وفي المقابل، قد يدعم استمرار تباطؤ التضخم واستقرار أسعار المحروقات محليًا توجه البنك المركزي إلى تقييم إمكانية خفض الفائدة خلال اجتماعات لاحقة، إذا سمحت التطورات الاقتصادية بذلك.
لكن توقيت استئناف التيسير النقدي سيظل مرتبطًا بمسار التضخم خلال الأشهر المقبلة، وقدرة سوق الصرف على استيعاب الضغوط الخارجية، وتطورات السياسة النقدية العالمية.
وبينما يرجح استطلاع «الشرق بلومبرغ» تثبيت أسعار الفائدة خلال اجتماع أكتوبر، تظل توقعات بدء خفضها في عام 2027 مرتبطة بتحقق تحسن مستدام في المؤشرات الاقتصادية، بما يسمح بخفض تكلفة التمويل دون تعريض استقرار الأسعار لمخاطر جديدة.
فيسبوك تويتر / X يوتيوب واتساب
عقار 24
يقدم موقع عقار 24 تغطية يومية لأهم أخبار السوق العقاري المصري، وأسعار الشقق، الاستثمار العقاري، أخبار العقارات، أسعار الشقق في مصر، كمبوندات القاهرة الجديدة، العاصمة الإدارية الجديدة، سعر الذهب اليوم، سعر الحديد اليوم، سعر الدولار اليوم، سعر البنزين، أخبار الاقتصاد المصري، الاستثمار في العقارات، عقارات التجمع الخامس، عقارات العلمين الجديدة، شقق الإسكان الاجتماعي، سكن لكل المصريين، سكن مصر، وزارة الإسكان، بيت الوطن،أسعار العقارات في مصر، شراء شقة في مصر، الشيخ زايد، مدينة المستقبل، المنصورة الجديدة، شراء شقق بالتقسيط، أسعار مواد البناء، سوق المقاولات في مصر، كمبوندات التجمع الخامس، حديد عز، الحديد الاستثماري..