أبرز تفاصيل الخبر
-
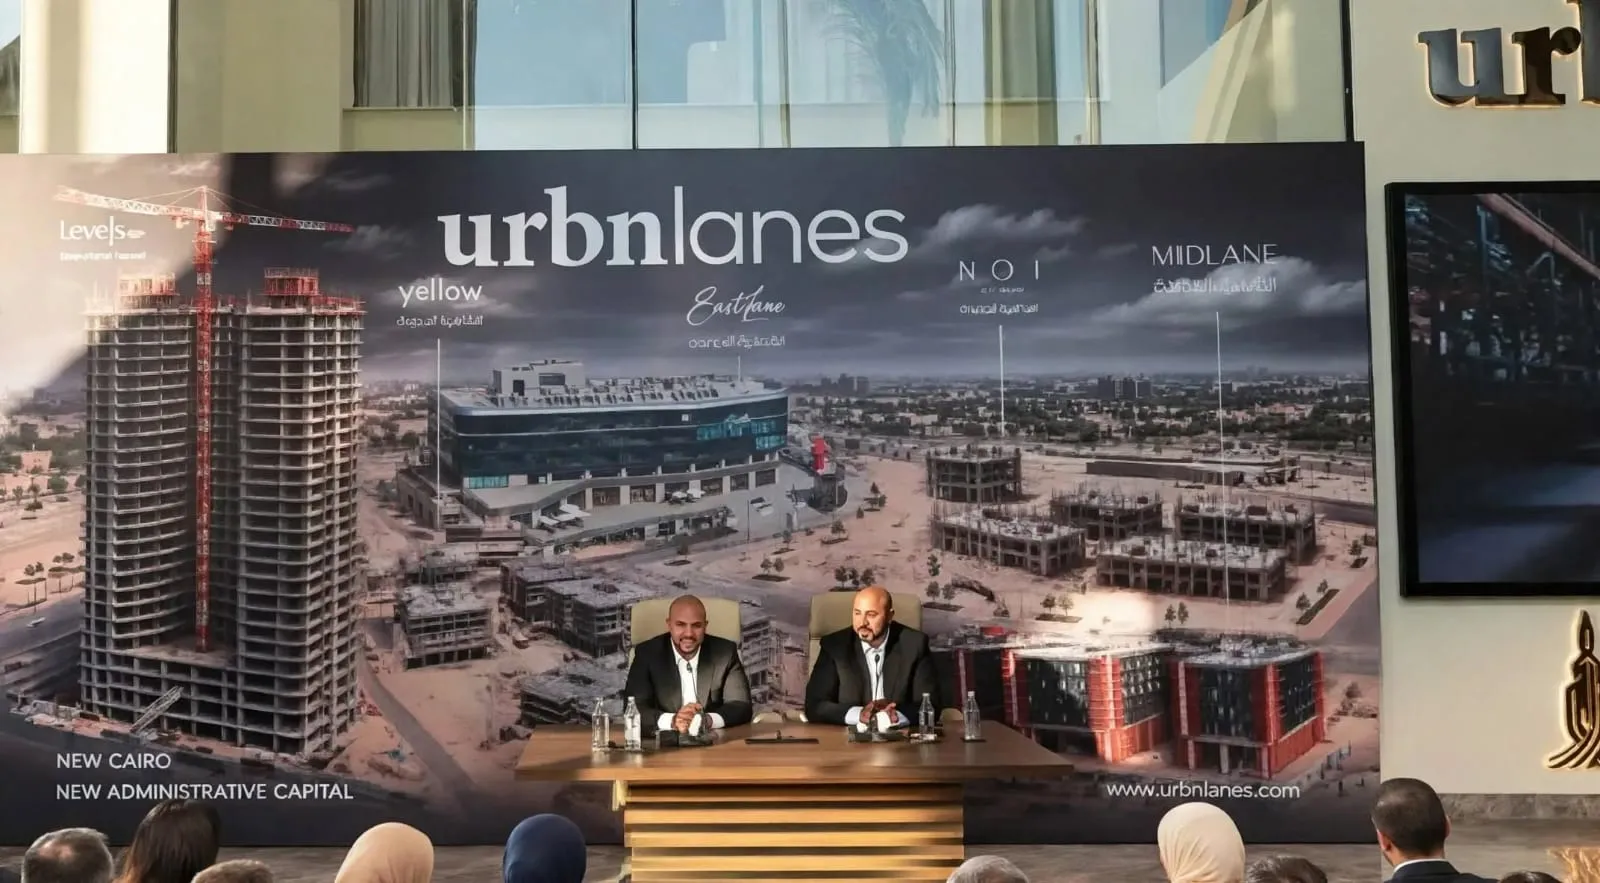
تخطط شركة أوربن لينز الكويتية لرفع محفظة استثماراتها في مصر إلى 400 مليار جنيه، مقابل 100 مليار جنيه حاليًا، بما يعادل زيادة 4 أضعاف.
-
تستهدف الشركة ضخ 10 مليارات جنيه استثمارات جديدة في السوق المصرية خلال 2027، مقارنة بنحو 4 مليارات جنيه متوقعة بنهاية 2026.
-
يعتمد نموذج أوربن لينز على البناء قبل البيع، والتمويل الذاتي، وتسليم المشروعات قبل المواعيد التعاقدية.
-
تؤكد الشركة عدم اعتمادها على التمويل البنكي، بما يقلل تأثرها بارتفاع أسعار الفائدة.
-
بعض مشروعات الشركة شهدت إقبالًا كبيرًا، وبيعت بالكامل خلال 24 ساعة، وفق ما نقلته وكالة أنباء الشرق الأوسط.
-
يطرح توسع الشركة تساؤلات حول إمكانية تعميم نموذج البناء قبل البيع في مصر، في ظل اعتماد غالبية المطورين على مقدمات الحجز والأقساط طويلة الأجل.
في سوق عقارية يعتمد قطاع واسع من مطوريه على بيع الوحدات قبل اكتمال بنائها، تبرز شركة أوربن لينز الكويتية بنموذج مختلف يقوم على تنفيذ المشروعات أولًا، ثم طرحها للبيع، مع الاعتماد على التمويل الذاتي واستهداف تسليم الوحدات قبل المواعيد التعاقدية.
ويأتي هذا النموذج بالتزامن مع إعلان الشركة، في 13 نوفمبر 2026، خطتها لزيادة محفظة استثماراتها في مصر إلى 400 مليار جنيه، مقابل نحو 100 مليار جنيه حاليًا، إلى جانب استهداف ضخ 10 مليارات جنيه خلال عام 2027، مقارنة بنحو 4 مليارات جنيه متوقعة بنهاية 2026.
ولا يقتصر تأثير هذه الخطط على حجم استثمارات الشركة، بل يفتح الباب أمام نقاش أوسع بشأن مستقبل آليات التمويل والبيع في السوق العقارية المصرية، ومدى قدرة نموذج البناء قبل البيع على منافسة نظام الأقساط الممتدة الذي تعتمد عليه غالبية الشركات.
فهل يمثل نموذج أوربن لينز اتجاهًا جديدًا يمكن أن يغير قواعد المنافسة، أم أنه يظل تجربة مرتبطة بقدرات مالية لا تتوافر لدى معظم المطورين؟
ما نموذج أوربن لينز في التطوير العقاري؟
يقوم نموذج أوربن لينز على 3 مبادئ رئيسية، تسعى الشركة إلى ترسيخها في مشروعاتها داخل السوق المصرية، وهي البناء قبل البيع، والتمويل الذاتي، والتسليم قبل الموعد.
ويتمثل المبدأ الأول في بدء تنفيذ المشروعات باستخدام الموارد المالية المتاحة للشركة، قبل طرح الوحدات للبيع، بما يمنح العملاء فرصة معاينة الأعمال الإنشائية القائمة بدلًا من اتخاذ قرار الشراء اعتمادًا على الرسومات والتصميمات فقط.
أما المبدأ الثاني، فيرتبط بالاعتماد على التمويل الذاتي وعدم اللجوء إلى القروض البنكية لتمويل المشروعات، وهو ما تقول الشركة إنه يمنحها مرونة أكبر في مواجهة التغيرات الاقتصادية وتقلبات أسعار الفائدة.
ويتمثل المبدأ الثالث في الالتزام بتسليم المشروعات قبل المواعيد المحددة تعاقديًا، باعتباره أحد العوامل التي تعزز ثقة العملاء وتدعم سمعة الشركة في السوق.
وفي هذا السياق، قال فادي عبد الله، الرئيس التنفيذي لشركة أوربن لينز الكويت، إن الشركة تواصل الاستثمار بقوة في تسريع وتيرة البناء وتلبية الطلب المتزايد، مع الحفاظ على استراتيجية البناء قبل البيع والتسليم قبل المواعيد التعاقدية.
من جانبه، أوضح شادي عبد الله، الرئيس التنفيذي المشارك للشركة، أن الزيادة المستهدفة في الاستثمارات تعكس التزام أوربن لينز بتوسيع حضورها في السوق المصرية، واقتناء أراضٍ إضافية لتطوير مشروعات مميزة تلبي احتياجات العملاء.
وأضاف أن مشتري العقارات أصبحوا يبحثون عن أكثر من مجرد وحدة سكنية، إذ باتت الثقة والأمان وعائد الاستثمار والالتزام بمواعيد التسليم وجودة البناء وخدمات ما بعد البيع من العناصر المؤثرة في قرارات الشراء.
مشروعات أوربن لينز في مصر.. نسب التنفيذ ومواعيد التسليم
بعيدًا عن مستهدفات الاستثمار المعلنة، تبرز أهمية متابعة الموقف التنفيذي لمشروعات الشركة، باعتباره مؤشرًا على مدى تطبيق استراتيجية البناء قبل البيع على أرض الواقع.
ووفقًا لبيان الشركة الذي نقلته وكالة أنباء الشرق الأوسط في 13 نوفمبر 2026، تتوزع محفظة مشروعات أوربن لينز في مصر بين مشروعات إدارية وتجارية وسكنية وفندقية وطبية، وصلت بعض مراحلها إلى نسب تنفيذ متقدمة.
مشروع إيست لين
يعد مشروع إيست لين من المشروعات التي انتهت الشركة من تسليمها مبكرًا، وأصبح يعمل حاليًا، ويضم مجموعة من المحلات والمطاعم والمكاتب، بما يعكس انتقال المشروع من مرحلة التنفيذ إلى التشغيل الفعلي.
مشروع يلو ريزيدنس
يقع مشروع يلو ريزيدنس على طريق القاهرة السويس في القاهرة الجديدة، ويُصنف ضمن المشروعات متعددة الاستخدامات، حيث يجمع بين الأنشطة السكنية والفندقية والتجارية والإدارية والطبية.
ويمتد المشروع على مساحة 100,800 متر مربع، بنسبة بنائية تبلغ 35%، ووصلت نسبة الإنجاز فيه إلى 80%، مع تحديد نهاية عام 2027 موعدًا للتسليم.
برج ليفلز بالعاصمة الإدارية
وصلت نسبة تنفيذ برج ليفلز إلى 60%، وهو برج متعدد الاستخدامات يتكون من 41 طابقًا، ويقع في الصف الأول من أبراج منطقة الداون تاون بالعاصمة الإدارية الجديدة.
مشروع NOI بالقاهرة الجديدة
تطور الشركة مشروع NOI باعتباره مجتمعًا سكنيًا يمتد على مساحة 46 فدانًا في منطقة الجولدن سكوير بالقاهرة الجديدة.
وبلغت نسبة التنفيذ بالمشروع 25%، فيما يستهدف جدول الشركة تسليمه بنهاية عام 2028، ويستند مخططه الرئيسي إلى تصميم مستوحى من نمط فورونوي وتكامله مع الطبيعة.
مشروع يلو لين
يضم مشروع يلو لين مجموعة من الأنشطة الإدارية والطبية والفندقية والتجارية، ووصلت نسبة تنفيذه إلى 15%.
ويتميز المشروع بواجهة مبنى يبلغ طولها 700 متر، على أن يبدأ التسليم بنهاية عام 2028.
مشروع ميدلين
يقام مشروع ميدلين على مساحة 15 ألف متر مربع، بإجمالي مساحة بنائية تبلغ 85 ألف متر مربع، تشمل 20 ألف متر مربع قابلة للتأجير و24 ألف متر مربع مخصصة للأنشطة الإدارية.
وبحسب بيانات الشركة، وصلت نسبة تنفيذ المرحلة الأولى «ميدلين M1» إلى 90%، بينما بلغت نسبة تنفيذ المرحلة الثانية «ميدلين M2» نحو 15%.
وتوضح هذه البيانات تفاوت المراحل التنفيذية لمشروعات الشركة، بين مشروعات دخلت التشغيل بالفعل وأخرى وصلت إلى نسب إنجاز مرتفعة، إلى جانب مشروعات لا تزال في مراحل البناء الأولى.
كيف يعمل نموذج البيع بالتقسيط في السوق العقارية المصرية؟
لفهم اختلاف استراتيجية أوربن لينز عن الممارسات السائدة في السوق، يجب النظر إلى آلية البيع التي تعتمد عليها نسبة كبيرة من شركات التطوير العقاري في مصر.
فوفقًا لتقرير كيلر ويليامز مصر وجيتواي للخدمات المالية عن الربع الثالث من عام 2026، تتراوح مقدمات الحجز المعتادة بين 5% و10%، بينما تمتد فترات السداد في عدد كبير من المشروعات إلى ما بين 8 و12 عامًا.
وتشير بيانات التقرير إلى أن خطط السداد التي تصل إلى 10 سنوات أو أكثر تمثل 51% من الإعلانات العقارية في القاهرة الجديدة، و64% في مدينة المستقبل، و67% في العاصمة الإدارية الجديدة.
وفي ظل هذا النظام، لا يقتصر دور المطور على إنشاء الوحدة وبيعها، بل يمتد إلى تمويل جزء كبير من قيمتها عبر الأقساط التي يسددها العميل على مدار سنوات، وهو ما يجعله يؤدي دور الممول في ظل محدودية انتشار التمويل العقاري المصرفي، الذي تقل نسبته عن 1% من الناتج المحلي الإجمالي في مصر.
ويمنح هذا النموذج المطورين فرصة لتسويق عدد كبير من الوحدات وتحصيل مقدمات وأقساط تساعد في تمويل أعمال البناء، دون الحاجة إلى توفير كامل قيمة المشروع من رأس المال الخاص.
وقد انعكس انتشار هذا النظام على حجم المبيعات التعاقدية في السوق، إذ بلغت نحو 1.065 تريليون جنيه خلال الأشهر التسعة الأولى من 2026 وفق بيانات «ذا بورد»، فيما سجلت 1.348 تريليون جنيه وفق نموذج كيلر ويليامز وجيتواي.
لكن الاعتماد على الأقساط الممتدة يفرض تحديات تمويلية على الشركات، إذ تحصل على قيمة الوحدات تدريجيًا، بينما تتحمل تكاليف الأراضي والإنشاءات والتشغيل خلال فترات زمنية قد تمتد لسنوات.
وتزداد هذه التحديات مع ارتفاع أسعار الفائدة، إذ رفع البنك المركزي المصري أسعار الفائدة في 29 أكتوبر 2026 إلى 20% على الإيداع و21% على الإقراض، وهو ما يزيد تكلفة التمويل والاحتفاظ بالسيولة بالنسبة للشركات التي تعتمد على الاقتراض أو تحتاج إلى تمويل أعمالها خلال فترات التحصيل الطويلة.
البناء قبل البيع أم البيع قبل البناء.. من يتحمل المخاطر؟
يتمثل الاختلاف الأساسي بين نموذج أوربن لينز والنموذج السائد في السوق المصرية في الطرف الذي يتحمل الجزء الأكبر من مخاطر التنفيذ والتمويل.
ففي نظام البيع قبل البناء، يدفع العميل مقدم الحجز، ثم يلتزم بسداد أقساط على مدار سنوات، بينما يستخدم المطور التدفقات النقدية الناتجة عن المبيعات في تمويل أعمال الإنشاءات واستكمال مراحل المشروع.
وبالتالي، يرتبط نجاح هذا النموذج باستمرار تدفق المبيعات والتحصيل، وقدرة الشركة على إدارة التزاماتها المالية والإنشائية بالتوازي. وأي تباطؤ في المبيعات أو زيادة في تكاليف البناء قد يضع ضغوطًا على التدفقات النقدية، بما ينعكس على معدلات التنفيذ.
أما في نموذج أوربن لينز، فتتحمل الشركة قدرًا أكبر من مخاطر الإنشاء والتمويل قبل إتمام عملية البيع، إذ تبدأ البناء اعتمادًا على مواردها المالية، وتطرح الوحدات بعد تقدم الأعمال الإنشائية.
ويمنح ذلك المشتري فرصة لتقييم مستوى التنفيذ بصورة أكثر وضوحًا، وتقليل حالة عدم اليقين المرتبطة بشراء وحدة لم يبدأ بناؤها بعد، بينما تتحمل الشركة تكلفة توفير السيولة اللازمة لاستكمال المشروع قبل تحصيل قيمته من العملاء.
ومن هنا، لا يرتبط الاختلاف بين النموذجين بطريقة التسويق فقط، بل يمتد إلى توزيع المخاطر وتوقيت التدفقات النقدية، ومدى قدرة كل مطور على تمويل التزاماته خلال دورة المشروع.
هل يمكن تعميم نموذج أوربن لينز على السوق المصرية؟
رغم المزايا التي يقدمها نموذج البناء قبل البيع، فإن تطبيقه على نطاق واسع يواجه تحديًا رئيسيًا يتمثل في حجم رأس المال المطلوب.
فالشركة التي تبدأ تنفيذ مشروع عقاري قبل طرح وحداته تحتاج إلى توفير تكلفة الأرض وأعمال الإنشاءات والبنية التحتية والتجهيزات، دون الاعتماد على مقدمات الحجز أو الأقساط باعتبارها مصدرًا أساسيًا للتمويل في المراحل الأولى.
ويتطلب ذلك ملاءة مالية قوية، وقدرة على إدارة السيولة، واستعدادًا لتحمل المخاطر المرتبطة بتغير تكاليف البناء أو تباطؤ الطلب أو تأخر دورة استرداد الاستثمارات.
وتستند أوربن لينز إلى خبرات إقليمية باعتبارها الذراع العقارية لمجموعة استثمارية كويتية، كما تمتلك محفظة أراضٍ تبلغ 600 فدان، وهو ما يمنحها قاعدة استثمارية تساعدها على تنفيذ خطط التوسع المعلنة.
في المقابل، تعتمد شركات تطوير عقاري عديدة في مصر على مقدمات العملاء وأقساطهم لتمويل الإنشاءات، ثم توظف حصيلة المبيعات في استكمال مراحل المشروع وطرح مراحل جديدة.
ويسمح هذا الأسلوب لشركات لا تمتلك رؤوس أموال ضخمة بالدخول إلى السوق وتنفيذ مشروعات كبيرة، لكنه يجعل استمرار التنفيذ مرتبطًا بقدرتها على تحقيق مبيعات وتحصيلات منتظمة.
لذلك، لا يبدو التحول الكامل إلى نموذج البناء قبل البيع أمرًا سهلًا أو قابلًا للتحقق في وقت قصير، خاصة في ظل محدودية التمويل العقاري المصرفي واعتماد السوق على أنظمة السداد طويلة الأجل.
لكن وجود شركات تتبنى هذا النموذج قد يرفع سقف المنافسة، ويدفع العملاء إلى الاهتمام بنسب التنفيذ الفعلية ومواعيد التسليم ومصادر تمويل المشروعات، بدلًا من التركيز على قيمة المقدم وعدد سنوات التقسيط فقط.
خطط التوسع.. أراضٍ جديدة في البحر الأحمر وغرب القاهرة والساحل الشمالي
لا تقتصر استراتيجية أوربن لينز على المشروعات القائمة، إذ تدرس الشركة فرصًا جديدة لاقتناء أراضٍ في مناطق البحر الأحمر وغرب القاهرة والساحل الشمالي، بهدف توسيع محفظة أراضيها الحالية البالغة 600 فدان.
وفي قطاع الضيافة، تستهدف الشركة رفع طاقتها الفندقية إلى نحو 2000 غرفة خلال 5 سنوات، مقارنة بنحو 900 شقة فندقية و3 فنادق بطاقة إجمالية تبلغ 500 غرفة حاليًا.
وتعكس هذه الخطط توجه الشركة نحو التوسع في التطوير العقاري متعدد الاستخدامات، وعدم الاقتصار على المشروعات السكنية، من خلال الجمع بين الأنشطة التجارية والإدارية والطبية والفندقية، بما يتيح تنويع مصادر الإيرادات والاستفادة من الطلب على قطاعات عقارية مختلفة.
وفي سياق متصل، تداولت تقارير صحفية أنباء عن مفاوضات للشركة لاقتناء أرض في رأس الحكمة بالساحل الشمالي، بمساحة 430 فدانًا، وقيمة تبلغ 7 مليارات جنيه، بهدف تطوير مشروع سياحي باستثمارات متوقعة تصل إلى 80 مليار جنيه.
ونقلت هذه التقارير منصة «زاوية» عن «الشرق للأعمال»، استنادًا إلى مصادر لم تسمها، ولم تعلن الشركة تأكيدًا رسميًا لهذه الصفقة ضمن بيانها، لذلك تظل هذه المعلومات في إطار تقارير عن مفاوضات محتملة، ولا يمكن التعامل معها باعتبارها صفقة مكتملة.
ماذا يعني نموذج أوربن لينز للمشتري العقاري؟
بالنسبة للمشتري، يسلط نموذج البناء قبل البيع الضوء على أهمية تقييم المشروع وفقًا لمعدلات التنفيذ الفعلية، وليس الاكتفاء بمقارنة مقدمات الحجز وفترات التقسيط.
فشراء وحدة في مشروع وصلت نسبة إنجازه إلى 80%، مثل يلو ريزيدنس، يختلف من حيث درجة وضوح موقف التنفيذ عن شراء وحدة في مشروع لم يبدأ بناؤه بعد.
كما أن وجود مشروع تم تسليمه ودخل مرحلة التشغيل، مثل إيست لين، يمنح العميل فرصة للاطلاع على نتائج التنفيذ الفعلية، بدلًا من الاعتماد على الوعود التسويقية وحدها.
ومن المهم أيضًا أن يتعرف المشتري على مصادر تمويل المشروع، ومدى اعتماد المطور على مقدمات العملاء وأقساطهم، وقدرته على استكمال الأعمال الإنشائية في حالة تباطؤ المبيعات.
وبالتالي، لا ينبغي أن يكون السؤال الأساسي عند شراء وحدة عقارية هو: كم سنة سأقسط؟ بل يجب أن يمتد إلى: ما نسبة تنفيذ المشروع؟ وما الجدول الزمني للتسليم؟ وما الضمانات المتاحة للعميل؟
ماذا يعني النموذج للمطورين والسوق العقارية؟
يمثل نموذج أوربن لينز تحديًا تنافسيًا للمطورين الذين يعتمدون بصورة أساسية على البيع قبل البناء، خاصة مع ارتفاع اهتمام العملاء بمستوى التنفيذ والالتزام بمواعيد التسليم.
كما أن ارتفاع أسعار الفائدة يزيد أهمية إدارة التدفقات النقدية، ويجعل الاعتماد على التحصيلات طويلة الأجل أكثر حساسية للتغيرات الاقتصادية وتكلفة التمويل.
وفي هذا السياق، فإن أي تغييرات تنظيمية تتعلق بربط البيع بمعدلات الإنجاز أو تنظيم حسابات الضمان قد تدفع الشركات إلى مراجعة سياساتها التمويلية والتسويقية، بما يعزز أهمية توفير مصادر تمويل واضحة ومستدامة للمشروعات.
وقد تتجه بعض الشركات إلى زيادة الاعتماد على التمويل الذاتي، أو الدخول في شراكات استراتيجية، أو استخدام أدوات تمويل أخرى مثل التوريق، بحسب طبيعة محافظها العقارية وقدراتها المالية.
ومع ذلك، لا يعني اختلاف نموذج أوربن لينز أن نظام البيع بالتقسيط سيفقد دوره في السوق المصرية، لكنه يفتح المجال أمام تنوع أكبر في طرق التطوير والتمويل، ويزيد أهمية التنافس على جودة التنفيذ والالتزام التعاقدي.
هل يصبح البناء قبل البيع مستقبل العقار في مصر؟
لا يحتاج السوق العقاري المصري بالضرورة إلى التحول الكامل نحو نموذج أوربن لينز، بقدر حاجته إلى وجود نماذج متعددة تمنح المشتري خيارات أكثر وتدفع الشركات إلى تحسين مستويات التنفيذ والشفافية.
فالبناء قبل البيع يقدم ميزة واضحة تتعلق بتقليل مخاطر الشراء المرتبطة بالمشروعات غير المكتملة، لكنه يتطلب رأس مال كبيرًا وقدرة على تحمل تكاليف التطوير قبل تحصيل الإيرادات.
أما البيع قبل البناء، فيتيح للمطورين الاستفادة من أقساط العملاء لتمويل المشروعات، لكنه يفرض تحديات تتعلق باستمرار التحصيل والالتزام بمواعيد التنفيذ والتسليم.
ومن ثم، قد لا يكون مستقبل السوق في إلغاء أحد النموذجين، وإنما في تطوير آليات تضمن التوازن بين التمويل والإنشاء وحقوق المشترين.
وفي النهاية، تكمن أهمية تجربة أوربن لينز في أنها تطرح معيارًا مختلفًا للمنافسة العقارية، يقوم على ما تم بناؤه وتسليمه بالفعل، وليس فقط حجم المبيعات أو عدد الوحدات المطروحة.
فالمنافسة الحقيقية في السوق لا تتعلق بمن يستطيع بيع أكبر عدد من الوحدات على الورق، بل بمن يمتلك القدرة على تحويل تعاقداته إلى مشروعات منفذة، وتسليمها بالجودة والمواعيد المتفق عليها.
فيسبوك تويتر / X يوتيوب واتساب
عقار 24
يقدم موقع عقار 24 تغطية يومية لأهم أخبار السوق العقاري المصري، والاقتصاد.